


⭐关注【大厂财经社】锁定极速推送↓↓
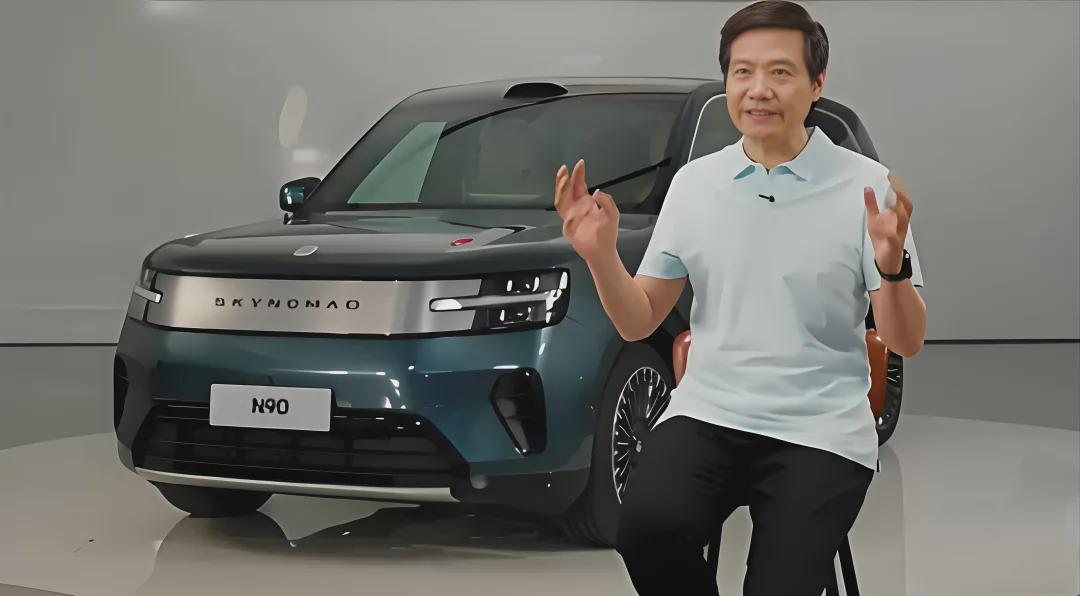
图源:微博
据多位行业博主一线调研、门店反馈,再叠加高盛机构的数据交叉验证,一个颠覆行业认知的数据出炉:

图源:微博 数据:高盛
新能源第37 周(9.7–9.13),小米汽车周锁单 55200 台,比亚迪 54000 台。也有数据表明小米单周新增订单量飙升至47,750台,比亚迪(王朝+海洋系列)依然以 57,000台 的订单量稳居榜首。但小米汽车在这一周创下了自身纪录。
这里要划重点:统计口径不是随时可退的小订,也非交付数据,而是不可撤销的真实购买意愿订单。这次小米能够实现逆袭,最大功臣,正是9 月 7 日刚刚上市的小米澎程 N70/N90 系列。此前不少人看衰小米汽车,认为热度只是昙花一现,而澎程交出的订单成绩单,直接改变市场预期。
上市即炸场!澎程首周真实锁单量曝光
9 月 7 日晚,小米澎程四款新车正式上市:N70 Pro(20.99 万)、N70 Max(23.99 万)、N90 Max(26.99 万)、N90 Max 探索版(29.99 万),瞄准 20 万 - 30 万家用高端 SUV 赛道,补齐小米汽车产品矩阵里最重要的一块拼图。
新车开售瞬间热度拉满,上市仅4 分钟,官方官宣锁单破 1 万台。小米这次备货思路很清晰,提前储备大量准现车,9 月 12 日就在全国多城开启首批交付,做到上市即可提车,避开新车漫长等车的老问题。
虽然官方至今没有放出澎程首周完整锁单数据,但车圈一线调研数据,已经把真实销量轮廓勾勒出来。
根据@车 fans 发布的门店周报,澎程在全国布局 499 家门店,单店周新增锁单80-100 台,推算首周整体锁单落在 4 万 - 5 万台区间。


图源:车FANS
订单结构更值得细品,充分体现订单含金量:N70 系列订单占比 25%,N90 常规版占 60%,N90 探索版占 15%。换算下来,超过75% 订单单车均价突破 27 万元,完全不是低价走量的打法,大量用户愿意为高配版本买单。
另一组来自@新能源探索录 的周度统计,和门店数据互相印证:小米汽车第 37 周总订单 47750 台,环比暴涨635%,其中澎程系列贡献约4 万台,剩下订单来自 SU7/YU7。

图源:微博
细分车型订单占比:N90 Max(不含探索版)占 55%,N70 Max 占 20%,N90 Max 探索版 15%,入门 N70 Pro 仅 5%。不难看出,消费者选购澎程时,优先选择高配,小米汽车高端化路线跑通了。
和SU7 逻辑完全不同!澎程长尾效应才刚刚释放
小米SU7、YU7 主打年轻群体,用户决策快,属于短期爆发型爆款。但澎程定位家庭 SUV,目标客群是全家购车用户,买车要反复对比、全家一起试驾商议,购车决策链路更长,订单释放不会集中在上市首周,具备很强长尾潜力。
行业大V 孙少军终端调研显示,澎程上市后,全国门店试驾量创下小米汽车历史新高,甚至超过此前爆单的 YU7。目前门店试驾车紧缺,试驾排队现象普遍,在很多潜在客户还没来得及试驾的前提下,首周拿下4 万 + 锁单,已经属于超预期发挥。
更让人惊喜的是,首周热度过后订单并没有快速回落。第38 周周一至周三,澎程新增锁单接近 1 万台,叠加周末客流,次周订单有望突破2.5 万台。


图源:小米澎程微博
澎程首销周期持续到10 月 7 日,保守测算,即便后续每周订单环比减半,整个首销期锁单量也能突破 10 万台;如果叠加国庆购车小高峰,首销总锁单有机会冲击 12 万台。
长期销量预期同样乐观,澎程后续稳态周订单有望维持1.5 万台左右。叠加 SU7/YU7 每月稳定 3 万 + 订单,小米汽车月度新增订单有望稳定在5-6 万台。这个体量,足以坐稳国内新能源第三的位置,甩开二线新势力一大截。
按照这个节奏,9 月澎程新增订单有望突破 8 万台,叠加 SU7/YU7,小米 9 月全品牌新增订单突破 10 万,不是空谈。等到订单持续转化交付,小米有望稳定站上月交付 5-6 万的台阶。
五大外资投行集体喊买进,小米股价被严重低估
澎程订单大超预期,资本市场最先感知到拐点。此前新能源车行业内卷,叠加销量节奏波动,小米港股长期承压。随着澎程热销落地,大摩、高盛、花旗、美林、伯恩斯坦五大外资投行集体看多,全部给出买入评级,同步上调目标价。
•大摩:33 港元
•高盛:39 港元
•花旗:34 港元
•美林:40 港元
•伯恩斯坦:43 港元
9 月 16 日小米港股收盘价 26.2 港元。以最低目标价 33 港元测算,潜在涨幅 28%;按最高 43 港元计算,上涨空间高达 66%。
基本面层面,高盛给出盈利预测:小米2026 年净利润 302 亿元,2027 年净利润 399 亿元。对照当前约 6800 亿港元市值,2026 年 PE 仅 19 倍,2027 年 PE 低至 14 倍,估值处于低位。

高盛预测:小米汽车2028年交付破100万辆
很多投资者关心小米全年55 万辆的汽车销售目标。数据来看,1-8 月小米汽车累计交付 24.65 万辆,剩下 4 个月还差 30 万,平均每月需要交付 7.5 万,难度不小。市场普遍预期,全年销量大概率落在45-47 万辆,达成率约 85%。
虽然年度目标大概率完不成,但并不代表基本面走弱。随着澎程交付爬坡,小米月度交付5 万会成为常态,个别月份甚至冲击 6 万 +,业绩增长的确定性正在增强。
不止卖车!小米真正的布局,瞄准物理AI 与海外市场
不少观点认为,国内新能源赛道已经是存量内卷,小米只是冲进红海拼销量。这个看法,其实低估了小米的战略野心。
汽车对小米而言,从来不是终点,而是落地物理AI、具身智能最重要的硬件载体。小米是全球为数不多拥有人车家完整生态的企业,MiMO 大模型、玄戒自研芯片、人形机器人,整套技术布局,全部围绕物理 AI 时代打造。

小米柏林IFA展会 图源:微博
简单来说,汽车销量规模越大,智驾算法、AI 大模型、芯片的迭代场景就越多。现阶段全力冲汽车销量,本质是积累海量终端数据,为后续 AI 生态落地铺路。当前市场甚至还没有给小米 AI 业务估值,这也意味着未来一旦 AI 业务兑现,存在估值重估的巨大弹性。
海外市场,则是小米汽车的第二增长曲线。9 月 3 日柏林 IFA 展,卢伟冰官宣,小米汽车2027 年下半年登陆欧洲,首站德国,已经和 8 家德国头部经销商签署合作备忘录,搭建本地销售网络。
目前小米汽车在欧洲市场热度很高,海外媒体评价,小米电车对当地传统燃油车形成降维打击。虽然出海会面临关税压力,但参考比亚迪海外市场的拓展经验,凭借智能化与产品力,小米依然有机会在欧洲站稳脚跟。
长远来看,依托SU7、YU7、N70、N90 完整车型矩阵,搭配人车家生态和 AI 大模型,小米汽车出海不只是卖硬件,而是输出整套智能生态。
从跨界造车被质疑,到SU7 一战成名,再到澎程拿下高端家用市场,周订单一度反超比亚迪。短短一年多,小米汽车硬生生冲进国内新能源第一梯队。
小米没有陷入低价价格战,而是稳住20 万以上均价。长期稳态月销 5-6 万的体量,已经对标 BBA 在中国市场的巅峰水平,后续车型矩阵持续扩容,未来想象空间更大。
短期看,澎程订单持续释放,交付爬坡会带动小米业绩修复,港股估值有望迎来修复;长期看,AI 生态落地叠加海外市场开启,小米将跳出传统车企的存量厮杀,进入全新的增长周期。
被市场低估的小米,拐点已经出现。
免责声明:本文仅为大厂财经评论,不构成任何投资建议。文中涉及的企业数据、监管事件均来自公开信息,仅供参考,具体以官方发布为准。图片来源网络,如有版权,请联系删除。


热门跟贴