


来源:市场资讯
(来源:西部证券研究发展中心)
核心观点
本周50Y国债表现较强、30Y国债收益率下行幅度有限,50Y-30Y国债利差快速压降。7月10日相较7月3日,现券成交更为集中的50Y国债收益率下行近5bp、30Y收益率下行仅1.6bp,带动50Y-30Y国债利差快速压降。
50Y-30Y国债利差在22-23年维持5bp-15bp的稳定波动,24年发行特别国债后波动加大。国债供给角度,三次利差压降均发生在特别国债发行期间,开始于50Y特别国债首次发行前后,伴随着区间内30Y特别国债的持续发行。机构行为角度,利差压降过程中大行是30Y国债的主要卖盘、保险是50Y国债的主要买盘。50Y-30Y国债利差在供给端仍有支撑,但从空间上看50Y利差主动压降的幅度已较大,后续利差进一步压降或包含两种可能:50Y国债买盘力量加码(保险加量配置/基金持续净买入)、债市承压阶段50Y国债相对抗跌(类似25年7-8月的利差被动压缩)。
资金约束减弱但下行空间有限,政策加码概率偏低,债市或维持窄幅震荡,把握调整中的机会。
本周资金面边际改善,DR001与DR007分别由月初的1.42%、1.45%下降至1.36%、1.38%,3M买断式逆回购净投放2000亿元反映央行保持对流动性的呵护。不过6月隔夜逆回购落地后仅在季末两天操作,结合央行货币政策委员会26Q2例会提及“增强政策前瞻性灵活性针对性”,资金利率下行空间受限。当前经济“仍面临供强需弱、结构分化、外部冲击等问题和挑战”,融资需求结构性不足仍需低利率环境支撑,但政策加码的紧迫性不高。
债市或维持窄幅震荡,主要把握调整中的机会。三季度政府债供给压力加大、30Y-10Y国债利差压降可能受阻。
债券市场:
1、央行净回笼,资金利率下行。收益率窄幅震荡。
2、30Y国债周换手率回落至41%,50Y-30Y国债利差大幅走窄,30Y-10Y国债利差小幅走窄;银行间、交易所杠杆率继续回落;中长期纯债型基金久期中位数本周基本持平。10年国开债隐含税率小幅走窄。
3、下周将新发20Y特别国债300亿、续发30Y特别国债800亿。下周地方债发行量将有所增加。本周同业存单平均发行利率下降至1.44%。
经济数据:6月核心CPI修复放缓,PPI同比续升;7月以来,地产成交边际回落,汽车、电影消费弱于季节性。
海外债市:美联储会议纪要揭示内部分歧;美联储发布沃什首份半年度货币政策报告。美债、欧债下跌。
大类资产表现:原油>生猪>螺纹钢>沪铜>中债>美元>中资美元债>可转债>沪深300>沪金>中证1000。
风险提示:政策落地效果不及预期,监管政策超预期,风险偏好变化。
目录

正文
01
复盘综述与债市展望
本周交易主线围绕“资金现实宽松与央行克制调控”及“供给担忧与欠配压力”的博弈展开,债市窄幅震荡。其中10Y,30Y国债收益率分别下行1bp、2bp。周一周三收益率下行,周二收益率上行,周四周五收益率涨跌互现。
周一,央行当日开展70亿元7天逆回购操作,叠加买断式逆回购实现净投放495亿元,资金面均衡偏松,收益率下行,超长端领涨。
周二,日内资金面均衡偏松但市场缺乏明确主线,证券主导午间卖债行情,午后基金转为卖方主力,收益率全天偏弱震荡。
周三,早盘资金面均衡偏松,但或受特别国债发行计划影响,债市情绪相对谨慎。午后或受市场交易次日物价数据影响,收益率反转下行。
周四,早盘6月核心CPI修复放缓,PPI同比续升,二季度货政例会延续“适度宽松”主基调,收益率小幅上行后转入横盘震荡。午后股市“V”形反转,债市偏弱震荡,中短端收益率上行,超长债韧性仍存。
周五,早盘资金面整体均衡宽松,股市低开,但市场依旧缺乏明确驱动因素,收益率小幅下行后偏弱整理。
本周50Y国债表现较强、30Y国债收益率下行幅度有限,50Y-30Y国债利差快速压降。当前26特国02与26特国04两只30Y国债现券银行间成交笔数接近,活跃券的博弈一定程度上限制了做多力量的集中,30Y国债收益率整体下行幅度有限。7月10日相较7月3日,现券成交更为集中的50Y国债收益率下行近5bp、30Y收益率下行仅1.6bp,带动50Y-30Y国债利差快速压降。

50Y-30Y国债利差在22-23年维持5bp-15bp的稳定波动,24年发行特别国债后波动加大。24年发行特别国债以来50Y-30Y国债利差共经历3次大幅压降的时间段,分别是24年3月下旬至24年9月初(由22bp压降至-1bp)、25年6月初至25年8月底(6月初至7月初由18bp主动压降至10bp、7月初至8月底由10bp被动压降至0bp)、26年5月初至今(由25bp压降至最新的12.5bp),下面将结合国债发行情况、机构行为变化展开分析:

国债供给角度,三次利差压降均发生在特别国债发行期间,开始于50Y特别国债首次发行前后,伴随着区间内30Y特别国债的持续发行。一方面30Y国债的集中发行部分限制30Y国债的整体表现、区间内对利差压降形成支撑,另一方面利差压降起始时间与50Y特别国债首次发行时间接近,利差压降结束时间多为50Y国债发行结束时间附近。

机构行为角度,利差压降过程中大行是30Y国债的主要卖盘、保险是50Y国债的主要买盘。本次利差收窄过程中,大行持续净卖出20-30Y国债、保险净买入30Y以上国债的现象与24年、25年相近;此外基金在25年6-7月、26年6月初净买入30Y以上国债,对于利差压降亦提供了一定支撑。
50Y-30Y国债利差在供给端仍有支撑,但从空间上看50Y利差主动压降的幅度已较大,后续利差进一步压降或包含两种可能:50Y国债买盘力量加码(保险加量配置/基金持续净买入)、债市承压阶段50Y国债相对抗跌(类似25年7-8月的利差被动压缩)。
根据最新的国债发行计划,至9月底仍有5次30Y特别国债的发行安排,而50Y特别国债后三次续发分别在8月12日、9月9日与10月14日,供给端对30Y国债的冲击可能较强、对50Y国债较弱。
观察最新的机构行为变化,近期基金净买入30Y以上国债力度下降,买盘力量更加集中于保险公司;另一方面,大行净卖出20-30Y国债的规模已超过24、25年(24.3.20-24.9.5:净卖出1463亿、25.6.3-25.8.29: 净卖出2197亿、26.5.6-26.7.10: 净卖出2744亿),后续是否能持续保持大额净卖出仍有待观察。
结合25年6-7月的利差主动压缩8bp与25年7-8月的利差被动压缩10bp,当前50Y国债收益率下行带来的12.6bp主动压缩幅度已较大;但考虑到供给端仍相对利好50Y国债,后续利差进一步压降或需满足一定的条件:1)50Y买盘力量进一步增强,包括保险配置力度增加,基金重回买盘并持续净买入;2)债市阶段性承压,利差被动压缩。

资金约束减弱但下行空间有限,政策加码概率偏低,债市或维持窄幅震荡,把握调整中的机会。
本周资金面边际改善,DR001与DR007分别由月初的1.42%、1.45%下降至1.36%、1.38%,3M买断式逆回购净投放2000亿元反映央行保持对流动性的呵护。不过6月隔夜逆回购落地后仅在季末两天操作,结合央行货币政策委员会26Q2例会提及“增强政策前瞻性灵活性针对性”,资金利率下行空间受限。当前经济“仍面临供强需弱、结构分化、外部冲击等问题和挑战”,融资需求结构性不足仍需低利率环境支撑,但政策加码的紧迫性不高。
债市或维持窄幅震荡,主要把握调整中的机会。三季度政府债供给压力加大、30Y-10Y国债利差压降可能受阻。

02
债市行情复盘
2.1 央行净回笼,资金利率下行
本周央行公开市场净回笼4165亿元。7月6日-7月10日,央行公开市场投放10620亿元,其中周一买断式逆回购投放10000亿,逆回购投放620亿元;公开市场回笼14785亿元,其中周一买断式逆回购到期8000亿,逆回购到期6785亿元。下周周三买断式逆回购到期9000亿元,周五国库现金定存到期1200亿元;逆回购到期620亿元,到期量小于前一周。

资金利率下行。7月6日-7月10日,R001、DR001较7月3日分别下行1bp、0.2bp至1.37%、1.36%;3M存单发行利率窄幅震荡上行, FR007-1Y互换利率先下后上;截至7月10日,3M国股银票转贴现价为0.70%,较7月3日下行5bp。

2.2 二级走势:窄幅震荡
本周收益率窄幅震荡。除3m、3Y外,其余关键期限的国债收益率均下行。除3Y-1Y、 10Y-7Y、30Y-20Y外,其余关键期限的国债期限利差均收窄。截至7月10日,10Y、30Y国债收益率较7月3日分别下行1bp、2bp至1.74%、2.25%;二者期限利差下行1bp至51bp,处于高分位数水平。

本周10Y国债新老券利差走窄,10Y国开债新券上市;30Y国债26特国04本周表现偏弱,25特国02与其负利差走阔,25特国06、26特国02与其正利差走窄。10Y国债方面,7月10日新老券利差走窄为0.3bp(7月3日为0.3bp)。10Y国开债方面,7月9日10Y国债新券260210.IB上市,7月10日新老券利差为1.05bp。30Y国债方面,7月10日25特国02与26特国04利差为-5.8bp(7月3日为-4.3bp),7月10日25特国06与26特国04利差走窄至0.8bp(7月3日为1.2bp),7月10日26特国02与26特国04利差走窄至0.95bp(7月3日为2.3bp)。


2.3 债市情绪:50Y-30Y国债利差大幅走窄
截至7月10日,30Y国债周换手率回落至41%,50Y-30Y国债利差较7月3日大幅走窄3.4bp,30Y-10Y国债利差较7月3日走窄0.9bp至51.3bp;银行间杠杆率小幅回落至106.4%、交易所杠杆率回落至119.8%;中长期纯债型基金久期中位数本周基本持平于2.75年,其中利率型久期中位数小幅减少0.02年。10年国开债隐含税率小幅走窄。

2.4 债券供给:本周利率债净融资额小幅增加,存单发行利率续降
本周利率债净融资额环比小幅增加。7月6日-7月10日,利率债净融资额为3995亿元,环比上周增加142亿元。国债净融资额增加,地方债、政金债净融资额均下降。其中,国债净融资额为3310亿元,环比增加1622亿元;地方政府债净融资额为755亿元,环比减少863亿元;政金债净融资额为-70亿元,环比下降617亿元。


本周续发10Y国债900亿、下周将新发20Y特别国债300亿、续发30Y特别国债800亿。7月6日-7月10日国债合计发行规模4400亿元、环比前一周增加2210亿元。7月8日续发10Y国债260010.IB,发行规模900亿、全场倍数7.23倍、边际倍数8.97倍。7月14日将新发20Y特别国债2600005.IB 300亿,7月15日将第二次续发30Y特别国债2600004.IB 800亿。
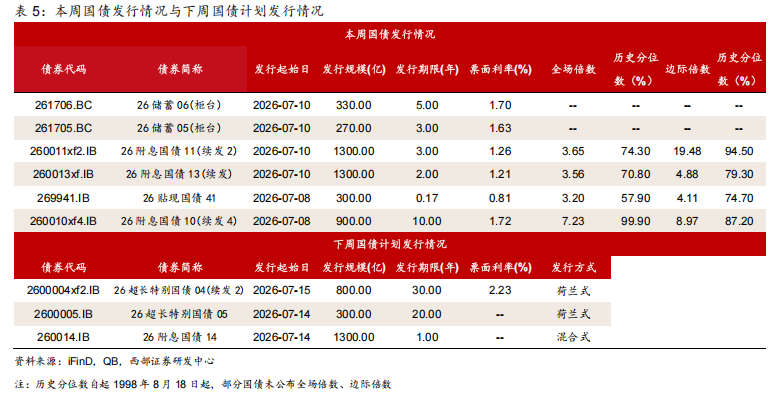
本周地方政府债发行规模环比减少,下周较本周发行量有所增加。7月6日-7月10日发行地方政府债36只,发行规模1154亿元,环比减少1219亿元。7月6日-7月10日发行政策性金融债23只,发行规模1110亿元,环比增加450亿元。截至2026年7月11日的iFinD数据,下周地方债计划发行规模为1624亿元,较本周增加470亿元。
本周同业存单净融资额小幅增加,平均发行利率下降至1.44%。7月6日-7月10日同业存单发行总额为4116亿元、环比增加1416亿元,总偿还3376亿元,净融资额740亿元、环比增加280亿元。平均发行利率下降0.5bp至1.44%。


03
经济数据:汽车、电影消费弱于季节性
6月核心CPI修复放缓,PPI同比续升。7月9日,国家统计局发布数据显示,6月CPI同比1.0%,预期为1.1%,前值为1.2%;核心CPI同比1.0 %,前值为1.1%;PPI同比4.1%,预期为4.1%,前值为3.9%。
7月以来,地产成交边际回落,汽车、电影消费弱于季节性。从中观高频数据来看:地产方面,新房成交面积、百城土地成交面积环比同比均转负,13城二手房成交面积环比转负且同比增幅缩小;消费方面,汽车消费环比走弱且弱于季节性,电影消费、执行航班边际上升但仍弱于季节性,地铁出行基本符合季节性;出口方面,港口吞吐量环比转负,其中港口货物吞吐量同比转正;运价指数环比增速放缓,其中CCFI指数同比增幅扩大。工业生产边际走弱,高炉、PTA、聚酯行业开工率环比上升,其余开工率指标环比均降。

本周基建与物价高频数据显示,磨机运转率续降,原油、沥青价格上升。截至7月10日,最新的基建高频数据显示,磨机运转率环比降同比升,沥青开工率环比升同比降;螺纹钢库存环比同比均升。价格类指标中,水泥、螺纹钢、纯碱、玻璃、蔬菜与水果价格环比下降,其余价格指标环比均升。

04
海外债市:美联储发布沃什首份半年度货币政策报告
美联储会议纪要揭示内部分歧。7月8日,美国联邦储备委员会公布了6月货币政策会议纪要。会议纪要显示,与会美联储官员普遍注意到通胀进一步升高,且仍远高于2%的长期目标,但对通胀走势的判断存在分歧。多名官员表示,物价上涨的压力已变得更为广泛,很多商品和服务的价格在经历显著上涨。另一些官员则认为,住房相关服务价格涨势放缓很可能推动通胀压力逐步缓解。据芝商所“美联储观察”工具:美联储7月维持利率不变的概率为66.3%,累计加息25个基点的概率为33.7%。美联储到9月维持利率不变的概率为31%,累计加息25个基点的概率为51.1%,累计加息50个基点的概率为18%。
美联储发布沃什首份半年度货币政策报告。当地时间7月10日,美联储官网发布了半年度货币政策报告。上述货币政策报告指出,美国通胀今春进一步抬升,同时重申维持价格稳定的承诺,并明确表示将动用一切可用工具实现其双重使命目标。美联储在报告中提出“通胀的另一种看待方式”。通过剔除“部分异常价格波动影响”,由达拉斯联储编制的截尾平均PCE通胀年率从去年5月的2.6%降至今年5月的2.4%。报告显示,美国关税政策影响持续发酵、中东冲突推升能源价格,以及AI基础设施建设带动需求激增,共同推高了美国通胀压力。
海外债市方面,美债、欧债下跌。本周2Y美债利率上行2bp至4.16%,10Y美债上行5bp至4.54%;10Y-2Y美债利差由7月3日的35bp走阔至38bp;欧洲债市下跌;日本、韩国债市下跌,中国债市上涨;新兴市场中,巴西债市上涨,印尼短债利率下行,其余国家债市下跌。

中美10Y国债利差走阔。截至7月10日,中美10Y国债收益率倒挂约282bp,较7月2日走阔7bp。

05
大类资产:原油价格反弹,股指调整
沪深300指数本周延续调整,截至2026年7月10日收报4780.8点,较7月3日下跌1.27%。本周原油、生猪价格上涨,沪金价格下跌。本周大类资产表现上:原油>生猪>螺纹钢>沪铜>中债>美元>中资美元债>可转债>沪深300>沪金>中证1000。

06
债市日历

07
风险提示
政策落地效果不及预期,监管政策超预期,风险偏好变化。
具体分析详见西部证券研究发展中心2026年7月12日对外发布的证券研究报告《50Y-30Y国债利差压降可持续吗?——固定收益周报》
首席分析师:姜珮珊,SAC:S0800524020002
邮箱:jiangpeishan@research.xbmail.com.cn
分析师:魏旭博,SAC:S0800525040007
邮箱:weixubo@research.xbmail.com.cn
联系人:魏洁
邮箱:weijie@research.xbmail.com.cn
联系人:钟泽淏
邮箱:zhongzehao@research.xbmail.com.cn
免责声明
本公众号推送内容仅面向西部证券股份有限公司(以下简称“西部证券”)机构客户,请勿对本公众号内容进行任何形式的转发。若您并非西部证券机构客户,请取消关注本公众号,不再订阅、接收或使用本公众号中的内容。因本公众号难以设置访问权限,若给您造成不便,烦请谅解!西部证券不会因订阅本公众号的行为或者收到、阅读本公众号推送内容而视相关人员为客户。
本公众号内容基于已公开的信息编制,但作者对该等信息的真实性、准确性及完整性不作任何保证。本公众号所载的意见、评估及预测仅为出具日的观点和判断,该等意见、评估及预测在出具日外无需通知即可随时更改。在不同时期,西部证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。同时,本公众号所指的证券或投资标的的价格、价值及投资收入可能会波动。西部证券不保证本公众号所含信息保持在最新状态。对于西部证券其他专业人士(包括但不限于销售人员、交易人员)根据不同假设、研究方法、即时动态信息及市场表现,发表的与本公众号不一致的分析评论或交易观点,西部证券没有义务向本公众号所有接收者进行更新。西部证券对本公众号所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
在任何情况下,本公众号所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。客户不应以本公众号取代其独立判断或根据本报告做出决策。该等观点、建议并未考虑到获取本报告人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本公众号内容,不应视本公众号为做出投资决策的唯一因素,必要时应就法律、商业、财务、税收等方面咨询专业财务顾问的意见。西部证券以往相关研究报告预测与分析的准确,不预示与担保本公众号及西部证券今后相关研究报告的表现。对依据或者使用本公众号及西部证券其他相关研究报告所造成的一切后果,西部证券及作者不承担任何法律责任。
本公众号版权仅为西部证券所有。未经公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号版权。如征得西部证券同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西部证券研究发展中心”,且不得对本公众号进行任何有悖原意的引用、删节和修改。如未经西部证券授权,私自转载或者转发本公众号,所引起的一切后果及法律责任由私自转载或转发者承担。西部证券保留追究相关责任的权力。本公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91610000719782242D。
西部证券固收研究团队





热门跟贴