


文源 | 源Sight
作者 | 安然
安踏治下经历品牌重塑的Jack Wolfskin(狼爪),即将迎来消费者的第一轮检验。
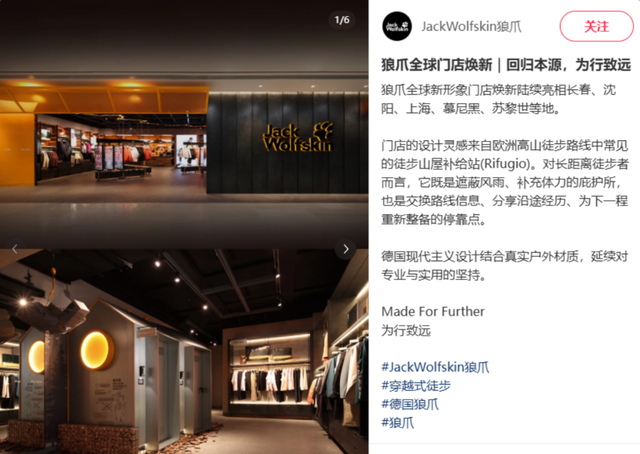
根据安踏集团消息,近日,德系户外品牌狼爪的全球新形象门店在中国长春和沈阳率先启幕,中国北京和上海、德国慕尼黑、瑞士苏黎世等城市门店将陆续落地。
据悉,狼爪的调改主要集中在三方面:一是聚焦穿越式徒步场景,品牌新推出的“穿越者”徒步冲锋衣系列已融入相关性能设计;二是在德国精工基础上实现产品技术普惠,让不同经验、不同阶段的用户获得与实际需求匹配的装备支持;
三是全球市场协同布局,在保持品牌定位、设计理念、核心客群认知全球一致的同时,于产品组合、版型、渠道与零售体验等方面因地制宜。例如狼爪中国就将围绕亚洲消费者的身材特点、使用场景与消费习惯,推出本土化创新产品。
截图来源于小红书
结合安踏内部定位与新店线下布局,狼爪中国将以东北市场为起点,走与迪桑特、可隆等高端品牌有所差异的大众至中端方向的专业户外品牌路线,其或有机会承接领域下沉需求,成为继迪桑特后又一“东北省服”。
全球市场上,在前始祖鸟EMEA总经理Sven Radtke、前猛犸象全球服装团队负责人Jeanne Mochel等加入后,狼爪的核心管理团队将得到进一步强化;叠加品牌在全球各地的渠道及产业链基础,其全球业务或也将取得新突破。
值得关注的是,相较于第一个并购品牌FILA,以及第一个纳入麾下的体育用品集团亚玛芬的5年扭亏,已经积攒下多品牌运营经验的安踏,对狼爪的要求似乎更为严苛了。
虽然收购狼爪仅有一年半左右,但安踏在今年的中期业绩会上提出,希望前者能在2027年实现中国业务盈亏平衡,并在2028年实现全球盈利。尽管背后有丰富资源加持,但随着扭亏期限逐渐收紧,狼爪的复兴压力也将层层垒高。
01
渠道与产品的新考量
据多方消息披露,狼爪全球新形象门店率先于吉林长春欧亚卖场、辽宁沈阳中兴商业大厦开业。

截图来源于小红书
一直以来,东北市场都是国内最重要的户外试炼场之一。足够多的高山雪地资源、足够漫长的寒冬气候条件,以及当地人在穿着上舍得花钱与热衷社交的心理,让东北的户外消费需求异常蓬勃。
以迪桑特为例,2016年,安踏以54%持股拿下迪桑特中国区独家运营权后,就将迪桑特中国首店落户长春卓展,其开业首月销售额就破百万元。
据多家媒体报道,迪桑特长春欧亚卖场店多次蝉联全国单店销量第一,2023-2025年年均销售额突破亿元;2025年双11,迪桑特开卖30分钟成交额即突破亿元,其中,单东北地区就为其贡献超30%的销量。

截图来源于小红书
当然,不止迪桑特,安踏系旗下其他品牌也在此地收获颇丰。根据欧亚卖场消息,2025年欧亚卖场超级店庆期间,前四日服饰类销售排名前六分别为FILA、迪桑特、可隆、凯乐石、萨洛蒙和安踏主品牌,安踏系累计销售额约1200万元。
由此,以安踏系为代表的户外品牌纷纷在此扎根扩建。截至2025年6月30日,可隆有约1/3的门店布局在东三省和北京;截至2025年年底,迪桑特在东北三省的门店达到59家,超过品牌中国门店总量的1/4。
在迪桑特中国董事长、安踏集团主席丁世忠之子丁少翔接手后,MAIA ACTIVE也于今年7月在沈阳万象城开出东北首店,8月在哈尔滨西城红场开出黑龙江首店,年内还将加速布局东北市场。
集团内部品牌引路,安踏把狼爪的全新形象店首站安排在东北,也显得顺理成章。
图片来源于安踏集团公众号
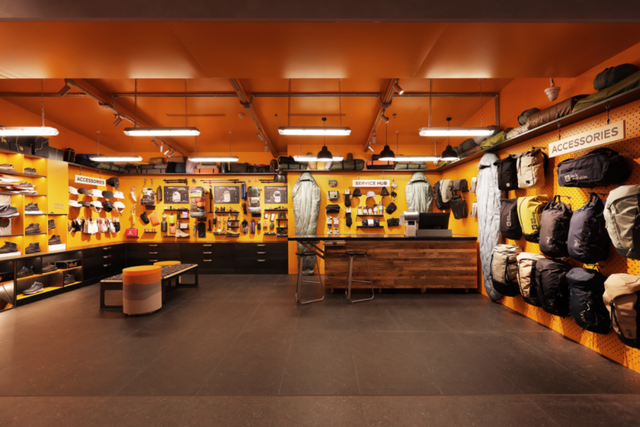
据了解,狼爪新形象门店的设计灵感来自欧洲高山徒步路线中常见的徒步山屋补给站(Rifugio),空间布局以徒步线路(Hiking Trail)为主线,设有核心装备墙(Power Wall)、装备间(Gear Cave)等场景化区域。
除了渠道布局重新梳理、选定起步市场外,产品本土化改造也是狼爪中国调改的重中之重。
安踏表示,为更精准地回应亚洲消费者需求,狼爪中国已引入韩国资深户外创意设计负责人任裕罗(Yura Im),围绕亚洲消费者的身材特点、使用场景与消费习惯,从设计、版型、材料及产品组合等环节推进本土化创新。
从今年上半年狼爪低调推出的冲锋衣夹克来看,例如狼爪14峰Pro,其产品设计已有明显改观。过去狼爪的产品功能上扎实、设计上朴实,而新品在保留德系精工基因的同时,剪裁上更简约利落,颜色也更贴近当下户外审美趋势。

截图来源于狼爪天猫旗舰店
根据官旗,狼爪的主力产品如冲锋衣,价格带覆盖面较广,选择可在600-4000元之间,热销款价格普遍在1000-2000元左右。
相较于可隆款冲锋衣1500-3000元的热销价格带,以及迪桑特的2000-4000元的热销区间,同样具有低调审美、科技积淀与品牌积累的狼爪,或可适当承接同门的下沉消费需求,成为“东三省省服联盟”的新成员。
02
核心管理团队强化
安踏收购狼爪的逻辑,不仅在于补齐品牌矩阵,也在于完善全球化布局。作为德系精工户外品牌,除中国外的全球市场,也是狼爪实现复苏的战略重点。
2026年年初,前始祖鸟欧洲、中东和非洲(EMEA)市场总经理Sven Radtke正式加入狼爪,出任品牌首席商务官。Sven Radtke供职于亚玛芬超13年,曾担任始祖鸟EMEA商务总监、萨洛蒙EMEA商务总监等职务。
其拥有丰富的跨区域渠道管理经验,过往服务品牌也基本在安踏体系范围内,对集团的品牌打法相对了解,有利于狼爪加速打通全球业务,实现资源复用和效率最大化。
同年4月,前猛犸象全球服装团队负责人Jeanne Mochel加入狼爪,担任品牌首席产品官。两人均向狼爪全球总裁姚剑汇报。

截图来源于小红书
根据懒熊体育,Jeanne Mochel于2011年加入猛犸象,从鞋类品类经理起步,后转向徒步服装,再接手登山及猛犸象最具代表性的艾格极限系列(Eiger Extreme)产品线,最终成为全球服装团队负责人。
Jeanne Mochel对德国乃至欧洲的整个产业链非常熟稔,还拥有在迪卡侬积累的零售管理经验。这种既能深入一线理解消费者,又能进行产品规划的综合性人才,对亟待复苏的狼爪来说相当宝贵。
在被安踏收购前,截至2025年1月,狼爪在全球拥有495家专卖店,其中226家分布在欧洲,269家位于亚洲;其在全球还有超过4000家的零售店。
根据天眼查,法定代表人为姚剑的狼爪贸易(上海)有限公司,在国内各地有19个分支机构公司,目前有7家处于存续状态,分别位于福建、广东、北京、上海。
庞大的跨国渠道与海外深厚的品牌积淀,叠加强化后的核心管理团队、重新梳理后的更聚焦/更清晰的产品组合,以及安踏背后赋予的资金/技术/人力等资源支持,开启新形象的狼爪,在全球市场上的知名度、运营成绩或将明显提升。
03
时间不多了
但值得注意的是,如今的安踏留给新购品牌的试炼时间越来越短了。
2009年,安踏花3.3亿元从百丽手上买下FILA中国业务;彼时,FILA在中国只有50家门店,经营亏损在3218万元左右。
在经历提前布局DTC直营模式改革、避开2012运动行业库存危机等重大考验后,FILA历时5年,在2014年顺利扭亏为盈;此后品牌一直高速增长至比肩安踏主品牌的新巨擘,直到2022年开始蒙上失速阴影,并调整至今。
始祖鸟母公司亚玛芬的再造辉煌,同样用时5年左右。2019年,安踏联合方源资本、AnameredInvestments组成合资公司,以46亿欧元完成对亚玛芬的收购。

截图来源于亚玛芬招股书
根据招股书及财报,2020-2023年,亚玛芬净亏损分别为2.37亿美元、1.26亿美元、2.53亿美元和0.95亿美元,四年亏损共计超7亿美元。
在此过程中,通过更明晰的高端定位、更密集的高端营销以及限制性销售手段,始祖鸟率先从集团飞出,并带动萨洛蒙等品牌推动集团业绩增长。2024年,亚玛芬调整后净利润增长329%至2.36亿美元,成功扭亏为盈。
尽管安踏在2026中期报告中表示,狼爪的复兴计划正落地至零售终端,“我们将以品牌核心价值为基础,逐步释放其潜力,不追求短期冒进”,但相比FILA与亚玛芬的重建,狼爪的复苏期限更显短促。

截图来源于小红书
2025年4月,安踏集团宣布以2.9亿美元全资收购狼爪;2025年年底,狼爪宣布因公司运营策略调整,其小红书旗舰店结束运营,这也被外界视为安踏对狼爪改革的开端。
但仅三个季度不到,安踏就在2026中期业绩会上提出,希望狼爪2027年中国业务实现盈亏平衡,2028年全球实现盈亏平衡,全程不超过3年。
这其中有一部分或出于对多品牌运营的自信——通过多品牌运作,安踏系年度营收已突破千亿大关,成为全球第三大体育用品集团,丰富经验与资源用来盘活一个小小的狼爪不在话下、不用过于费时。
但或许还有部分原因,例如集团看到当下行业市场趋于疲软、品牌们增长趋于放缓的隐忧,迫切希望速战速决,不想让等待复苏的品牌持续陷在泥潭,被一步步拖垮失去复兴机会。
艾媒数据中心显示,2022年,在冬奥会及居家运动热潮驱动下,中国运动鞋服行业市场规模同比增长率达到14%;到2030年,预计增长率将回落到7%左右。
2026年第二季度,特步、李宁流水同比低单位数下降;安踏主品牌增速降至个位数;FILA、迪桑特、可隆等同比增速略有起色,但环比增速仍处波动下行区间。
看在眼里急在心里。原本安踏也表示为狼爪制定了五年品牌复兴计划,如今来看,集团似乎默默打了一针催化剂。尽管背后有丰富资源加持,但随着扭亏期限逐渐收紧,狼爪的经营增长、品牌复兴压力也将持续拔高。
部分图片来源于网络,如有侵权请告知删除


热门跟贴