

高尔夫球场上飘着的那件小人logo POLO衫,突然在00后的衣柜里出现了。这画面搁三年前谁都不信——毕竟那可是被弹幕刷成"爹味浓缩液""老板同款"的中年男人硬通货。
可比音勒芬刚放出的2026年半年报把剧本改了:线上渠道半年干出4.33亿元营收,同比暴涨101.93%,一口气翻了一倍还带甩尾。当年舍不得掏一千多买这件Polo衫的年轻人,如今真金白银下单了。
翻开这份财报再对照小红书评论区,落差感很魔幻。有博主专门开号做"祛爹味穿搭教程",把这件老爸战袍配阔腿裤、老爹鞋、腰包,评论区一水儿的"这搭法我服"。

曾经那道横在40岁+和25岁-之间的审美鸿沟,被短视频算法一脚踩平。年轻人盯上这个"中年硬通货"的原因不复杂——他们不是爱上了油腻,是嗅到了性价比和松弛感的杂交味道。
这背后藏着的门道,比101.93%这个数字还要值得掰扯。时间要拉回2003年才讲得清。
谢秉政那年在广东挂牌的时候,中国打高尔夫的人少得可怜,绝大多数消费者连开球和推杆都分不清。这个冷门赛道正好卡在一个空档期上——第一批做外贸、做建材、做地产起家的老板刚冒头,急需一套"不像暴发户"的行头。

国际大牌太贵、优衣库太素、Lacoste又太年轻,卡在中间价位、胸口一枚挥杆小人的Polo衫,就这么钻进了民企老板的衣柜C位。它做对的核心其实是两件事。
一件是死磕面料和工艺,累计砸出两百多项专利授权,主导或参与制定18项国家、行业标准,还联手广州标准化研究院搞出了国内头一个高尔夫球服装的地方标准DB44/T 2083。
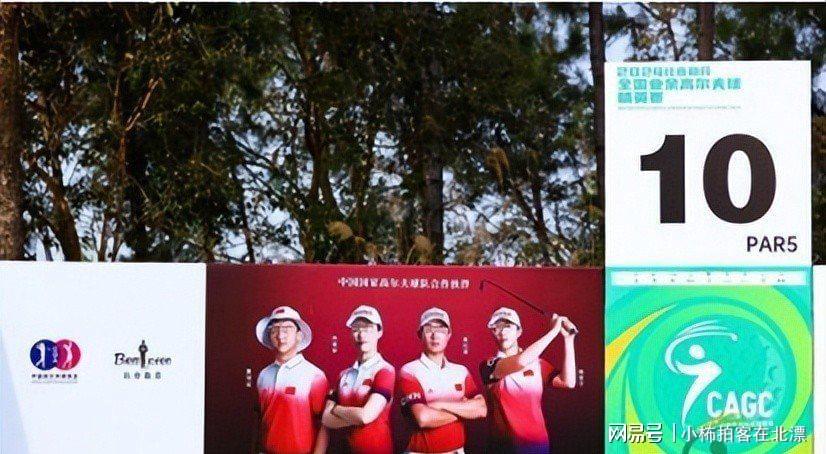
GORE-TEX、POLARTEC、Outlast这些顶尖面料供应商都跟它绑得死死的。另一件是2013年就抱住了国家高尔夫球队的大腿,一签就是十三年,把小人logo钉成了准官方符号。

技术底和身份感这两条腿一齐迈,才养出了"衣中茅台"的江湖名号。浙商证券的用户画像画得直白:40岁以上、可支配月收入3万上下、有点儿地位有点儿讲究的中年男人,对价格几乎不敏感。
一件Polo衫贴着4000到5000元的价签照卖不误,上装毛利率能干到80.97%,比爱马仕、LV的整体毛利率还高——这就是核心客群不砍价换来的溢价空间。前几年比音勒芬躺着数钱,也确实吃得挺香。
可躺着数钱的日子有个致命bug——客户会老。60后、70后再过五年就是退休状态,购物车里的Polo衫会慢慢换成保温杯和血压计。

2025年的成绩单已经报警:归母净利润5.51亿元,同比往下砸了29.46%,几乎把一年的努力砍掉三成。资本市场看得比消费者更早,股价掉得让董事会睡不着觉,年轻化转型从"选修课"变成"救命课",从2025年下半年开始摁着头搞。
到了2026年上半年,账面终于翻红。营收26.01亿元、同比涨23.66%,归母净利润4.91亿元、同比涨18.41%,增收又增利。
而那个101.93%的电商暴涨,就是这份财报里最能拿出来炫的一记重拳——它把品牌方最担心的那道题给部分答对了:年轻人愿意上网下单买这件"爸爸衫"。

抖音直播间、小红书种草、天猫旗舰店三路齐发,把过去只能靠机场店和高尔夫俱乐部堆销量的老套路彻底改写。年轻人为啥突然肯掏钱?
我琢磨着有三层动因交织。第一层是户外风口正猛,比音勒芬新推的Motion户外系列把窄窄的球场场景撑成了露营、飞盘、Citywalk全场景,逻辑上跟"松弛感"完美贴合。
第二层是"老钱风"审美的余温未散——无logo、正剪裁、好面料,这套语言跟品牌基因高度重合。第三层最狠:网上八十块钱一件的仿款满天飞,反倒替品牌完成了"符号下沉",一部分年轻人被平替勾起兴趣,转头就到正品店去凑单。

财报里另一条容易被忽视的动作是Snow Peak代理权的落地。这个来自日本的高端户外品牌被比音勒芬拿下国内代理,本身就是给自己贴上"户外生活方式集团"的标签。
多品牌协同这一步棋走通了,抗风险能力会显著上一个台阶。加上门店已经换到第十代、logo翻新、代言人换年轻脸、"5·16 T恤节"办得像小型音乐节,从视觉到叙事都在往25岁到35岁那批人身上靠。
砸钱的力度也是真见血。2026年上半年销售费用干到10.84亿元、同比再加24.4%,占了总营收将近一半,广告、代言、快闪、联名一样没落下。
研发这头也没松手,半年投入8003万元,同比涨22.39%,故宫联名、专利微八小领型、BIEMTECH自研面料齐上阵。这套"营销+研发"双轮驱动的打法在国产男装里其实并不多见,多数同行不是只顾营销就是只顾工厂,两头都能压得住的凤毛麟角。
不过我得往这盆火里泼几瓢冷水。老客户仍然扛着七成销售额,年轻人只是撕开了口子,远远谈不上接棒。
创始人在《飞瞰财经》专访里坦白,线下VIP的80、90后占比刚过50%,线上比例更高一点,可结构性替换要走完至少还得三到五年。

假货泛滥是另一颗雷——小红书搜"比音勒芬平替"能出上千条笔记,几十块的高仿把品牌溢价往下拉,长期不管,稀释的就是那堵"高毛利"的墙。再把镜头拉到2026年9月这个时点看,市场大盘的风也不太顺。
伯恩斯坦分析师9月初刚发过一份报告,直指中国高端消费在三季度出现明显减速,进店客流和客单价双降。
国产高端男装夹在中间,既要抢国际品牌让出的市场缝隙,又要防国内消费降级的连锁反应。竞争这头也不太平。

海澜之家在做"男人的衣柜2.0",报喜鸟押注定制西装,太平鸟男装搞潮流转身,安踏、李宁往中高端商务休闲切,就连九牧王这种老牌也在憋大招。国际品牌那边,Ralph Lauren、Lacoste、Peserico一个都没闲着。
比音勒芬的护城河在"高尔夫+国家队"这套13年攒出来的叙事,可年轻人本身不打高尔夫,这条护城河得靠"户外+功能面料+设计感"重新蓄水,工程量不小。管理层显然心里也有底气不足的那一面。
职工代表董事申金冬从2026年4月起一路增持,到7月27日累计买入303.68万股,砸进去近6000万元,持股比例从2.79%一路加到3.11%。用真金白银给市场吃定心丸,这种动作背后其实是"我们自己都担心你们不信我们"的潜台词。

资本市场看得比消费者精,短期股价能不能站稳23块之上,得靠2026年下半年的月度数据来喂。
回到那个"中年男人硬通货被年轻人盯上"的主线,我个人的判断是:这个101.93%的暴涨含金量不低,但里面至少有三成是短期猎奇+户外风口的红利,能不能沉淀成长期复购,还要看接下来两个财季。
年轻人尝鲜是一回事,年轻人把它当成衣柜必备又是另一回事。品牌方现在最该做的不是继续加码流量投放,而是把线上退货率、复购率、连带率这三个数字打磨到能拿出来讲故事的程度。

写到收尾还是想回到标题那句"中年男人硬通货被年轻人盯上"。这不只是比音勒芬一家的转身,更像是国产高端男装整体的一场代际大迁徙——从爸爸衣柜的"镇柜之宝",到年轻人购物车里的"松弛感单品",中间只隔着一层叫做"叙事更新"的窗户纸。
101.93%的暴涨把窗户纸捅开了一个洞,光线透进来了,但风也开始灌。能不能真的把这份"硬通货"从中年男性传给下一代,比音勒芬还得再证明几个季度,别让这场热闹变成年轻人衣柜里的又一次"三分钟热度"。





热门跟贴