


中美之间,能聊到一起的话题其实不多。
关税博弈、科技竞争,还有诸多地缘议题,双方立场常常泾渭分明。
但有一样东西,却能实实在在跨越了太平洋,打通两边普通人的生活——快餐。
根据美联社的报道,美国连锁快餐持续在中国跑马圈地。另一边,一大批中国餐饮品牌,也踏上美国的土地,试图把微小的市场机会,变成连接两个大国的民间文化桥梁。
上海和伦敦的调研机构ApertureChina创始人姜亚玲,把这种现象称作企业与消费者共同推动的“美食外交”。
Popeyes、FiveGuys这类新晋入华的美式快餐,在中国被很多年轻人当成一种“快乐放纵的享受”。
而美国人越来越多元的口味,也给到中国餐饮品牌机会,充当来自东方非官方的文化大使。
“消费主义,给当代中国文化搭起了一道安全又接地气的入门窗口,完全可以成为软实力输出的绝佳路径。”姜亚玲这样评价。
有意思的是,哪怕是国宴的菜单还没有对外公布。抛开庙堂之上的博弈,两国老百姓,都对平价又受欢迎的快餐,有着天然的喜爱。

美式快餐,在中国越做越大
上个月上海,Church’sTexasChicken首家门店开业。
下雨天,依旧有大批中国顾客冒雨排起长队。
这家品牌野心不小,计划未来在中国再开出至少600家店。
温迪(Wendy’s)也释放出下阶段规划,未来十年,要在中国落地1000家餐厅。
已经扎根多年的老玩家,扩张脚步同样没有停下。
麦当劳今年计划在中国新开1000家门店,目标到2028年总量冲到一万家。
汉堡王2005年进入国内,目标2035年门店翻三倍,达到4000家。
“就算中美之间时常剑拔弩张,中国消费者对美国餐饮品牌,依旧抱有很高热情。”上海市场研究集团的肖恩・莱因说。
很多人或许还记得1987年。
肯德基在北京开出中国大陆第一家门店,也是第一个进入国内的主流美式快餐。
放在那个年代,去肯德基吃饭,算得上一件时髦事,不少人约会会特意选在这里。
紧接着,1990年,麦当劳、必胜客接踵而至。
在当年的国内市场,肯德基、麦当劳代表着两样稀缺东西:卫生,标准化。这也是他们能够迅速站稳脚跟的重要原因。
时至今日,中国已经是肯德基全球无可撼动的最大市场。
它在中国拥有大约13000家门店。反观美国本土,仅仅只有3750家。
大雪咨询的项目经理朴索里观察到一个有趣的趋势。
大量人口聚集在中国内陆的小城市。麦当劳、星巴克,正在把门店持续下沉到这些地方。
这意味着,在美国本土之外,快餐市场还有巨大的挖掘空间。
当然,这并不代表外国快餐在中国做生意,就可以躺赢。
风险处处存在。
绝大多数美国连锁,都会找本土合作伙伴,由他们负责选址,分摊资金压力。
早些年,星巴克中国客流连续多年下滑,就有国内投资公司拿下了其中国业务60%的股权。
想要站稳脚跟,这些洋快餐照搬本国菜单更是行不通。
美式招牌产品更多只是保留了一个LOGO,剩下的本土化改造才是必修课。
就拿肯德基举例。
除了炸鸡薯条,中国门店里,你能喝到咸味米粥,吃到香甜的蛋挞。
朴索里总结:他们得像本土企业一样运营。菜单上,要融合中国人的饮食习惯与口味,外壳却保留美式快餐的体验。
中国快餐,反向登陆美国市场
浪潮并不是单向发展的。
一大批中国餐饮品牌,正在集体出海,把店开到美国人的家门口。
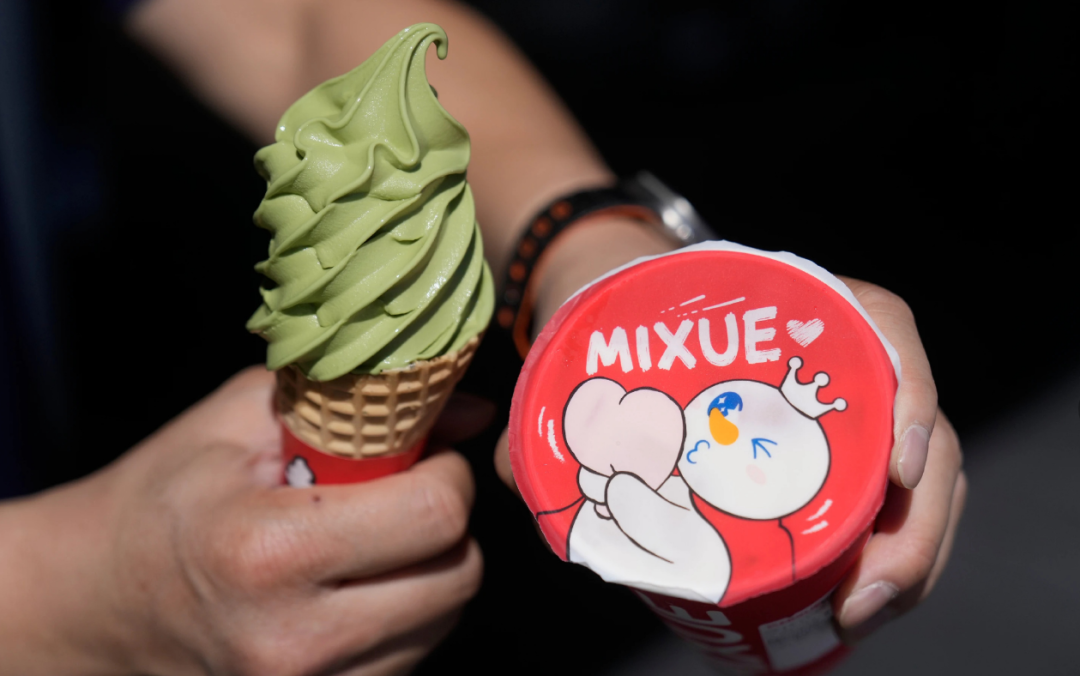
蜜雪冰城,国内拥有超5.3万家门店。去年12月,它在美国一口气开出三家首店。
和当初上海Church’s开业排队场面如出一辙。纽约寒冷街头,顾客排起长队,打卡软冰淇淋、果茶,还有堆满椰果、芋圆的奶茶。
蜜雪冰城对外宣布,计划在四个州,新增二十多家门店。
从2023年算起,已经至少九个中国大陆连锁品牌杀入美国。绝大多数主打茶饮和小吃。
喜茶在美国已经开出40家门店;超越星巴克成为国内头部咖啡的瑞幸,在纽约落地20家门店。
2000年诞生的华莱士,靠着汉堡炸鸡,在国内开出两万多家门店。上个月,它在加州开出美国第二家门店。为适配当地人的口感,连炸鸡三明治的配方,都专门做了调整。
那么问题来了,为什么大批餐饮企业,急着往外走?
原因显而易见,国内餐饮赛道的内卷程度超乎想象。
房地产下行,居民消费收紧,本土市场增长越来越难做。一份美国官方报告提到,去年国内1600万家餐饮门店,平均存活周期,已经缩短到15个月。
有趣的是,很多品牌出海的第一站并不是美国,而是东南亚——积攒完海外运营经验之后,再瞄准北美这块大蛋糕。
现在海外社交平台,还兴起一个叫“Chinamaxxing”的风潮。不少西方人模仿中国人的生活、养生习惯。
这股流量红利,也给到出海的中国餐饮额外助力。
不过这里有一个值得玩味的细节。
华莱士美国官网、社交账号,全程不提品牌来自中国,也不标注总部位于福建。
至于原因,懂的都懂。

海外市场是蛋糕,但也遍地暗坑
不管美国品牌来中国,还是中国品牌闯美国,大洋对岸都充满诱惑,但也处处埋伏。
哪怕在别的国家拥有成千上万的门店,来到美国,一切都要重新接受考验。网红打卡带来的新鲜感,未必能转化成长久的顾客忠诚度。
餐饮咨询专家亚伦・艾伦一语道破了美国市场的含金量。
美国人口只占全球4%,却吃下全世界三分之一的餐饮收入。这一块肥肉,谁都不想错过。
不过两边的品牌,出海的打法完全不一样。
美式快餐刚进入中国,自带一层轻奢滤镜。
而中国品牌登陆美国,最有力的武器,往往是性价比。
好莱坞蜜雪冰城门店,一杯中杯抹茶拿铁6.83美元,隔壁星巴克同款,要贵接近一美元。华莱士更是打出10美元三份鸡肉三明治的价格。
“中国人擅长低成本、高效率做产品。食品行业为什么不能复制这套优势?”艾伦说。
可低价策略,背后的风险并不小。
如果大量依靠从中国进口食材压低售价,有可能遭遇消费者抵制,甚至触发更高关税。
和很多出海中资企业一样,餐饮连锁收集用户数据,也会面临美国监管机构的审查。
新鲜感来得快,退得也快。
排队打卡只是第一步,能不能留住回头客,才是生死大考。
瑞幸CEO郭金一今年2月就对投资者坦言,美国是长期重大机遇,公司会带着足够耐心与纪律,稳步推进布局。

在美联社看来,这一波双向热潮,是美食化解矛盾的范本。
可回归现实来看,美食确实没有国界,但它也不是万能解药。
笔者认为,快餐双向火爆,本质上是普通消费者用脚投票。
老百姓不关心宏大博弈,只是单纯想尝尝不一样的味道。
商业逻辑驱动企业追逐利润,消费者追求好吃实惠,二者一拍即合,才有了现在这股热潮。
美食可以充当缓冲垫,搭建民间沟通的窗口。
但餐桌上的热闹,很难抹平两国在很多层面根深蒂固的分歧。
所谓“美食外交”,更多是商业带来的副产品,而不是解决矛盾的特效药。
汉堡、奶茶可以跨越太平洋,现实世界的博弈,依旧分毫不会退让。
参考引用来源:美联社





热门跟贴