


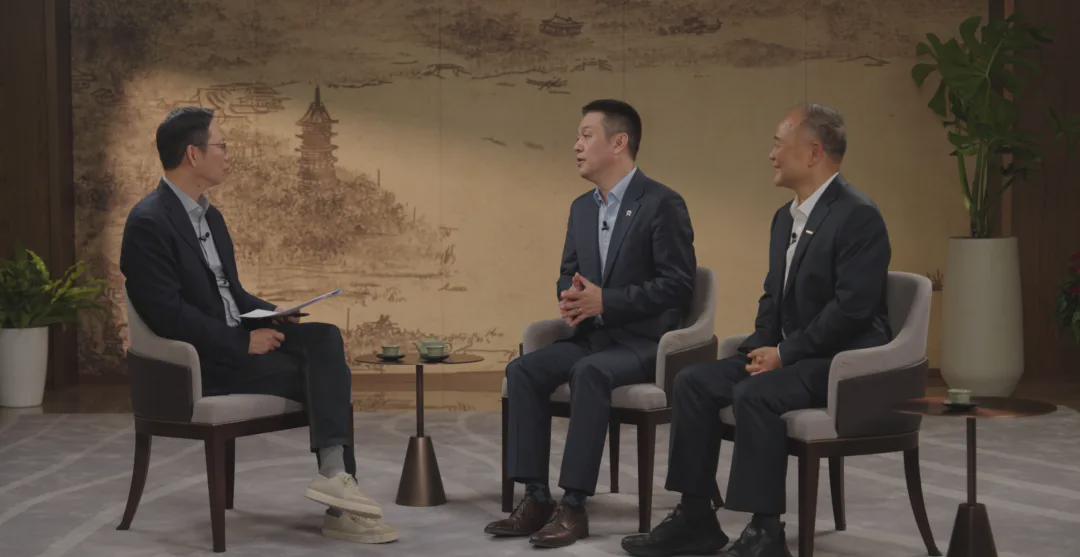
最近,新能源汽车圈爆出了一桩让人意外的大事,平时在整车市场杀得你死我活的吉利和蔚来,居然在补能基建这件事上走到了一块。
很多人第一眼看到新闻,都以为是简单的抱团取暖,可扒开资本交易的细节就能看明白,这不是哥们义气式的结盟,是一笔算计得明明白白的商业买卖。
就像李斌接受吴晓波采访时说的,合作共赢,不是为了合作而合作。

两家各拿手里的资产做交换,想要解决各自长久以来的心病,同时也给整个行业扔出一个思考题:烧钱无底洞的充换电基建,能不能靠“不重复造轮子”走出内卷困局。
根据双方公开披露的信息,吉利把自己做营运车换电业务的易易互联百分之百股权,再加上6.4亿现金,砸进蔚来能源,交易结束之后拿到这家公司30%股份,还拥有董事会席位。
反过来,蔚来拿出钱入股吉利负责充电业务的浩瀚能源,拿到10%的股权。双方互相参股,资产互换。
交易完成,蔚来能源投后估值160亿,蔚来依旧牢牢攥住控股权,持股63.6%,吉利成为举足轻重的第二大股东,后续还有追加投资提升持股的选择权。
别看发布会台上李斌、安聪慧说得冠冕堂皇,讲什么减少重复投资、共建公共基础设施。落到现实,两家的痛点完全不一样,各有各的难处,也各有各想要拿到手的东西。

先说蔚来。换电模式听着光鲜,但本质是一门重资产苦生意。单座换电站造价上百万,土地、设备、电池、运维全是持续往外掏钱的成本。这套模式想要赚钱,核心就看站点每天接待多少台车,只有车辆的使用频次冲上去,巨额前期投入才能够慢慢摊薄。
我们拿行业数据做参照,第四代换电站,每天要做到40-50次换电,才算摸到盈亏平衡点。现实里就有不少反面例子,早些年奥动新能源也大举布局私家车换电,后期私家车保有量跟不上建站速度,站点冷冷清清,最后只能收缩战线,退守出租车、网约车B端市场。
现在蔚来全国四千多座换电站,绝大部分客流还是来自自家的私家车用户。就算乐道、萤火虫新车型带来增量,车辆规模增长速度,还是追不上建站扩张的脚步。光靠自家车主,想要把四千多座站全部跑赢盈亏线,压力不小。

而易易互联手里那几百座换电站,主打网约车、出租车这类营运车辆。就像现在各大城市的曹操出行,司机为了少花时间充电,只要有换电站,宁愿多绕一点路也要换电,站点日均换电次数已经跑赢蔚来第四代换电站的盈亏平衡点。这正是蔚来急缺的稳定流量。
再加上吉利手里的曹操出行四万多台营运车辆,未来还要上马十万台自动驾驶出租车Robotaxi,这类车子没有司机值守,根本不适合长时间插枪慢充,天生就离不开自动化换电,等于直接给蔚来能源送上源源不断的B端订单。
同时通过入股浩瀚能源,蔚来也能接入吉利庞大的超快充网络,补齐自身充电版图。当然代价也不小,蔚来能源不再是完完全全的全资子公司。
算一算历史投入,这家公司烧掉的钱远超160亿投后估值,某种程度上算是折价出让股份。后续计划2030年要干到一万座换电站,参考第五代换电站单站140万左右的造价,光是设备就要八十多亿,这笔窟窿未来还要靠新一轮融资来填。
再看吉利这边的诉求。吉利在大功率快充这条路上砸得很重,浩瀚能源已经铺了两千多座充电站,规划2027年要冲击两万两千座。可在换电赛道就比较尴尬,易易互联虽然在营运车市场站稳脚跟,但只做B端就等于放弃庞大的私家车消费市场。

行业里不是没有前车之鉴,北汽蓝谷早年的换电业务,同样主攻出租网约车B端,想往民用乘用车市场延伸,重新搭建整套C端换电体系,投入巨大,消费者接受度却始终打不开,最后只能局限在营运圈子。
如果吉利选择复刻这条路,从零开始搭建一套面向普通老百姓的换电网络,要建站、定标准、搞研发,几百亿资金砸下去,周期漫长,风险巨大。
现在这笔交易相当于走捷径:把不怎么赚钱的B端换电资产打包送出去,不用自己苦熬C端换电体系,直接接入蔚来已经打磨七年、四千多座站的成熟换电网络。
后续吉利会开发适配新标准的家用换电车型,直接用蔚来能源的服务。不用从零造路,直接上现成的高速公路,省下巨额试错成本。同时,手里还握住了蔚来能源三成股权,能分享未来换电行业成长的红利。
但这里有一个现实难题:B端营运换电和C端私家车换电,两套网络分开运行。易易互联老的电池规格、设备,跟蔚来现有体系并不完全兼容。
吉利口头承诺的曹操出行、Robotaxi的巨大流量,是纸面预期,什么时候实实在在跑起来,把换电站的利用率拉高,还是未知数。
不少蔚来老车主也心存顾虑,大量营运车辆涌入网络,会不会挤占私家车换电资源,降低日常体验。这就是典型先有鸡还是先有蛋的难题:站点要靠车流养活,车流又要看站点铺得够不够密。

对普通车主来说,也不要过度幻想马上就能享受到全部红利。
充电这一块见效最快。之前极氪和蔚来已经实现充电网络互通,就有不少极氪车主跑长途,直接使用蔚来的高速充电桩,不用再下载一堆第三方APP,现在升级成资本绑定。
吉利旗下银河、极氪、领克的车主,未来在车机里面,就能调取两边海量的充电桩,找桩、支付不用来回切换多个APP,长途出行选择变多,这是短期内实实在在的好处。
换电就没那么快了。吉利现在市面上跑的这些量产车型,底盘、电池包都是为超快充、一体化电池设计,没办法简单改一改就直接换电。
可以参考一个现成案例,当年上汽通用五菱尝试过换电版本的五菱星辰,专门改造底盘、电池包,并不是老车简单升级,研发周期、改造成本都很高。
吉利必须从零开发全新的车型序列,还要跟蔚来做大量的工程适配,统一电池包、接口、底盘规格,研发周期会很长。换句话讲,现在买吉利车的消费者,短期内跟换电服务基本无缘,要等全新车型落地才能兑现红利。
把格局再拉大一点看,这次合作的象征意义,其实大过短期实际收益。

这么多年新能源行业的老习惯,各家车企都喜欢闭门搞全套体系。做换电的,我建我的站;做快充的,我铺我的桩。
早年威马也砸钱自建整套充换电网络,最后企业陷入危机,基建资产也成了沉重包袱。
每家都砸大钱自建基建,大量资源重复投入,不少站点门可罗雀,利用率很低,行业整体利润被重资产基建疯狂吞噬。
现在整车市场厮杀惨烈,整车制造的平均利润率已经压到很低,再无休止各自砸钱搞补能,谁都扛不住。
吉利和蔚来这次,算是国内头部车企第一次用真金白银的股权置换,尝试打破“各家自扫门前雪”的局面。

换电也不再单纯当做卖车的营销卖点,开始定位成独立的社会公共基础设施。而且换电站本身就是分布式储能节点,大规模组网之后,还可以参与电网调峰。
就像蔚来已经打通西安到霍尔果斯的高速换电线路,41座换电站不止服务车主,也可以在用电高峰参与电网负荷调节,这已经跳出单纯给汽车补电的范畴,延伸到整个电力系统的层面。
不过话说回来,纸面协议签得再漂亮,不等于现实就一帆风顺。合作的背后处处埋着风险。
两家在乘用车市场依旧是硬碰硬的竞争对手,现在要在同一个换电平台打交道,利益冲突不可避免。
吉利把C端换电车型的命运押在蔚来的技术标准上,如果未来标准迭代不及预期,或者蔚来内部经营出现波动,吉利就会陷入被动。
反过来,蔚来引进一个手握30%股份的竞争对手股东,后续重大决策上,博弈会明显变多。协议里面也写好了,如果经营不及预期,吉利持股存在下调空间,说明双方对风险早有预判。
还有最核心的问题,商业终究要算账。一万座换电站的宏伟蓝图,不是靠发布会口号就能建成。

现在整个行业都在喊反内卷,拒绝同质化竞争。但反内卷不是开个发布会喊口号,是要愿意把自己的一部分核心资产拿出来,跟曾经的对手做利益交换。
就像李书福说的,一切的出发点是为了整个国家的汽车工业,不是简单地为了某一个企业。
吉利蔚来这次牵手,给行业提供了一个样本,但样本能不能跑通,还得交给时间和市场来检验。
毕竟合作可以写在纸上,但真金白银的收益,只能靠一座一座站点跑出来。





热门跟贴