
上月刚落定的新型电池“十五五”规划明确提出,2030年全固态电池初步实现规模化应用,转头多家车企就晒出了2027年小批量装车的计划,仿佛固态电池很快就能改变新能源车市场。但不少准备换车的朋友都在问:说了十几年的固态电池,为啥至今连量产的影子都没摸到?内行人点破的核心瓶颈,其实一直明明白白摆在台面上。


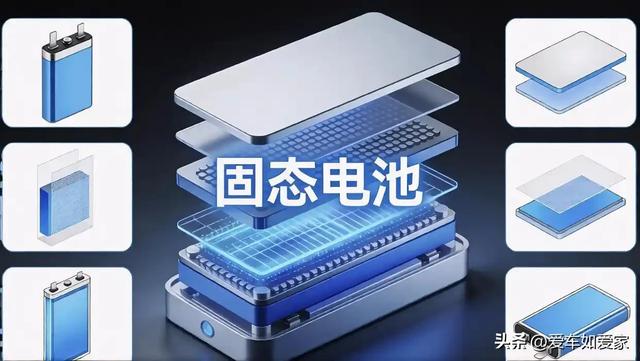
摆开成本账就会发现,现在供应链根本接不住车企给出的加速度:
全固态电池当前核心材料硫化锂,截至2026年9月的电池级均价还在130万元/吨,虽然比年初200万元/吨的价格已经明显回落,但距离行业公认的量产盈亏线50万元/吨,还差整整一倍多。折算到电芯成本,全固态电池当前价格在1.6-2.2元/Wh,而已经成熟的磷酸铁锂电池电芯成本已经降到0.39-0.5元/Wh,相当于全固态的材料成本是磷酸铁锂的3到5倍,早年价格高的时候差距甚至能拉到7倍。

关键的是,多数核心材料目前还停留在实验室阶段:
业内有个很形象的说法:现在上游还在真空手套箱里做实验,日产量以克为单位计算,下游车企已经喊着要百GWh的产能了。从克级实验室制备到万吨级量产,每一步都是数量级的工程跨越,整个行业目前才刚刚摸到吨级试验的门槛,产能扩张的速度根本跟不上营销出来的时间表。

核心技术关卡还没完全突破,行业公认的三个瓶颈至今没有彻底解决:
理想汽车动力电池高级总监柳志民近期公开坦言:目前固态电池在寿命、充电性能、成本三个核心维度都还存在科学和工程瓶颈,就算持续投入研发,要实现满足用户体验的成熟整车量产,预计还需要5年时间。

其中最卡脖子的就是固界面问题:
液态电池里电解液像水一样能渗进正负极的每一个缝隙,离子传导顺畅无阻;而固态电池里固体和固体接触,微观上就像两块叠在一起的磨砂玻璃,中间全是缝隙和空气,离子传导的阻力差了好几个量级。加上充放电过程中电极材料会反复膨胀收缩,固固界面在机械应力作用下容易开裂,直接导致电池性能快速衰减,寿命根本达不到车规要求。

就连技术路线,行业至今都没有完全收敛:
硫化物路线离子电导率最高,最接近液态电解液的表现,但热稳定性差,安全性还没完成大规模验证;氧化物路线稳定性好,但界面阻抗问题突出,现有液态电池产线根本没法直接复用,改造成本极高。多条路线分散研发,设备、材料、人才投入都摊不开,成本自然降不下来。

最后,从实验室样品到量产整车,中间还有三道大坎没跨完:
按照业内通用的技术成熟度分级,目前全固态电池仅到第4级,也就是刚完成实验室小型样品的原理验证,到量产要求的第9级,中间还要经过工程验证、产线调试、良率爬坡三道大关。现在就算头部企业已经建成中试产线,也只是完成了第一步,批次稳定性、极端工况可靠性、全生命周期成本验证都还需要时间沉淀,不是喊一个时间表就能跳过的。
其实固态电池的大方向已经明确,产业链也在持续投入,但制造业量产从来不是靠喊时间表就能实现的。从实验室样品到普通用户买得起的车用电池,中间的工程打磨、标准统一都需要时间。与其盯着营销出来的装车节点焦虑,不如耐心等产业链把基础问题磨透。


热门跟贴