


来源:市场资讯
(来源:混沌天成研究)

2026年10月17日 双焦
政策推动煤矿加快复产增产,
预期焦煤产量将持续回升
观点概述:
供给:本周钢联焦煤日均产量67.7万吨,环比7.2%,同比-11%。焦炭日均产量108.4万吨,环比-0.1%,同比-2.1%,焦炭第二轮提降落地。
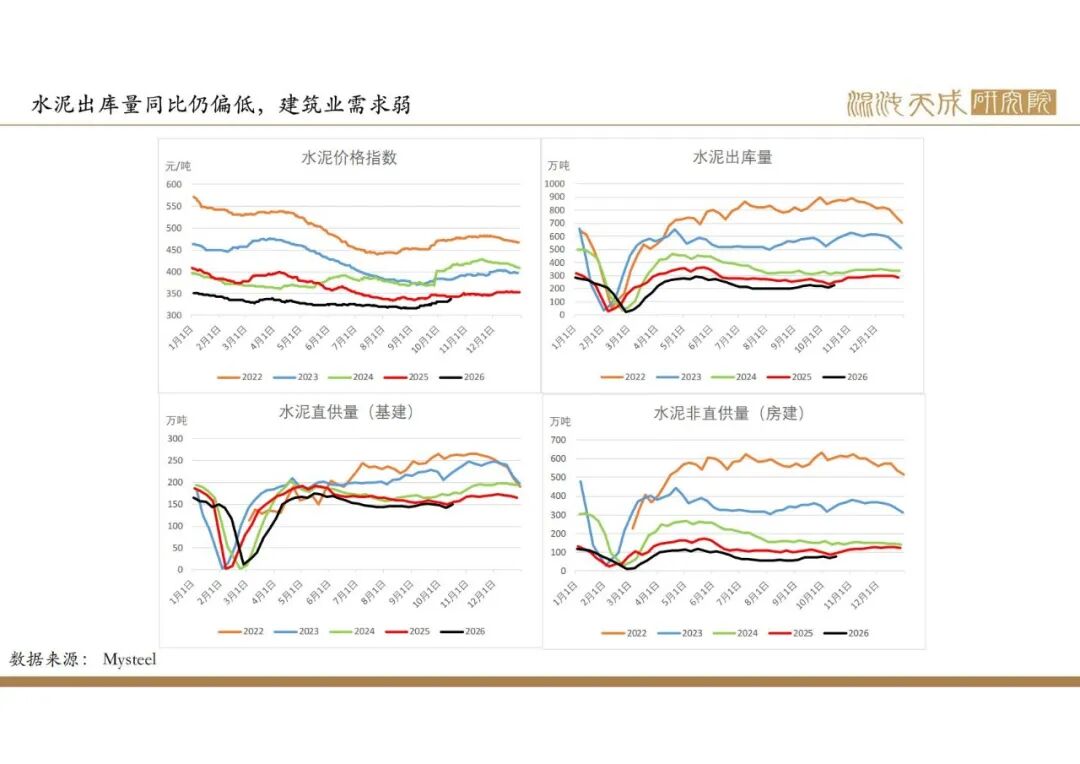
需求:政府政策主线在于化债和促消费,国内建筑业需求偏弱,钢材出口量较好,综合计算整体需求一般,钢材产量和库存处于较高位,后市将逐步进入需求旺季,但钢厂亏损幅度加深,有减产预期,双焦需求预期转弱。国际能源价格大幅波动,煤炭能源替代逐步传导,煤炭整体需求增加。
库存:本周焦煤总库存2648万吨,环比0.1%,比-3.5%,焦煤产量较大幅度回升,仍处于低位,总库存变动不大。焦炭总库存804万吨,环比-2.5%,同比-9.8%,焦炭供需偏紧,整体库存继续去化。
仓单成本:当前计算蒙5原煤仓单成本2024元/吨,蒙5精煤仓单成本1888元/吨,山西最低仓单成本2060元/吨,品牌煤最低仓单成本1830元/吨。
总结:中长期矛盾:国内基础建设基本完成,房地产和基建需求弱,未来经济转向高质量发展,对基础钢材需求将持续走弱,钢材整体供需偏宽松。
当前矛盾:9月份三部门联合发文推动煤炭保供,各地政府也开始推动保供政策落实,本周煤矿复产加速,焦煤产量较大幅度回升,并且各地再次发文保供煤炭,双焦盘面冲高回落 。当前动力煤价格已经突破1000元/吨,在旺季来临之前煤炭保供已迫在眉睫,各地再次发文保供煤炭,国家发改委、国家能源局等在山西推动煤矿加快复产增产,预期焦煤产量将持续回升,供需逐步趋向于宽松,建议逢高空。
观点:偏空,风险:政策落实不及预期。




工业品组:
联系人:马志攀
F3070998
求真/细节/科技/无界
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,投资者据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为混沌天成期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。





热门跟贴