
10月19日,商务部、海关总署联合发布2026年第50号公告,将全断面隧道掘进机及相关核心零部件、再制造技术正式纳入出口管制清单,11月18日起施行。
同一份公告里,挖泥船相关物项的管制措施却做了优化调整。有收有放,指向清晰。盾构机这门生意,从此不再是一手交钱一手交货那么简单了。

一、管的不只是铁疙瘩,是整条技术链
很多人对盾构机的印象还停留在“挖地铁的大机器”。这种认知低估了这次管制的分量。
公告列明的管制物项,远不止整机。刀具刀盘、螺旋输送机、管片拼装机、主驱动系统,全部被写进了清单。更关键的是第三项:专门设计用于上述物项的再制造技术,同样纳入了管制范围。
这意味着什么?一台盾构机卖出去,买家想拆开研究,想换国产配件,想绕过原厂做翻新,路都被堵上了。
再制造技术被管住,等于把设备全生命周期里的技术外溢通道一并封死。花了二十年攒下来的东西,不能因为一单生意就漏出去。
管制清单之外,还有一道更隐蔽的关卡。公告规定,向与中国存在争议的敏感国家和地区出口,必须申请许可。向其他地区出口,走登记填报流程,但出口经营者和最终用户必须承诺:未经许可,不得把中国原产的这些物项转移给敏感方向。

说白了,卖给你可以,但你得签字画押,保证不转手。第三方中转、贴牌改装的灰色路径,在制度层面被提前截断了。
中国盾构机凭什么敢这么管?数据摆在那里。截至2025年,全球每十台盾构机里有七台来自中国,产销量世界第一,国产化率拉到95%。
超大直径盾构机的核心部件已经实现百分之百国产化。德国老牌企业还在高端定制领域守着阵地,但标准化产品的市场空间早就被中国企业压得所剩无几。
没有这个产业底座,管制就是一句空话。有了这个底座,说了管,就真能管得住。
二、印度那边的焦虑,不是没来由的
公告发布后,印度媒体的反应最快。印度《今日商业》直接点出,中国的管制决定可能给印度带来新的不确定性,因为印度地下工程机械高度依赖进口。印度《经济时报》跟进报道,中央政府将召集利益相关方讨论应对方案。
这种焦虑有具体指向。印度这些年在中印边境方向的基础设施投入持续加码,塞拉隧道、佐吉拉隧道,一个接一个。
这些工程的军事属性并不隐蔽。冬季大雪封山时往边境一线投送部队和物资,靠的就是这些全天候通道。盾构机在复杂地质条件下掘进的能力,恰恰是这类工程最需要的施工手段。

更值得玩味的是之前的案例。2025年9月,德国驻印度大使公开透露,中国海关拦截了至少三台由德国海瑞克公司在华工厂制造、准备发往印度基建项目的隧道掘进机。
海瑞克随后决定在印度建厂,试图绕开中国制造环节。这件事说明两个问题:第一,印度对盾构机的需求是刚性的,绕不开;第二,中国海关的拦截能力是实打实的,不是纸面规定。
当然,印度方面也在放风说影响有限,声称本土制造激励方案接近批准。但组装设备和独立制造核心系统之间,隔着材料工艺、加工精度、控制程序、长期施工数据积累好几道坎。
拆开一台机器和造出一台能用的机器,完全是两码事。中国从买德国二手设备到实现核心部件完全国产化,走了将近二十年。这条路上没有捷径。
三、挖泥船松绑,才是这套政策真正的信号
如果只盯着盾构机收紧,就容易漏掉同一份公告里的另一半内容:挖泥船相关物项的出口管制措施被优化调整了。

一边收紧,一边松绑,放在同一天发布。这传递的信息比单纯的管制本身更重要:政策不是情绪驱动的,不是一拍脑袋就关闸。
每个品类被单独掂量过,战略属性多强、产业成熟度多高、安全风险多大,算清楚了再动手。
盾构机的军民两用边界模糊,地下工程和军事防护体系之间的转换成本极低,所以收紧。挖泥船的产业格局和安全评估结论不同,所以调整。
这种差异化管理的思路,在具体执行层面也有体现。商务部发言人明确表态:依法依规审查出口许可申请,符合规定的申请会予以批准。
合规的民用项目,比如供水管线、地铁隧道,走登记流程就能放行。菲律宾马尼拉输水管线用了中国盾构机,这类纯民用供水基础设施本身不涉及直接安全问题。
但前提是用途透明、最终用户可追溯、不往敏感方向转移。
说到底,这套制度的本质是把“卖给谁、拿去干什么、会不会转手”这三个问题,从一笔买卖的事后追认,变成了一条需要提前申报、全程留痕的链条。
以前是合同签了货发了再琢磨流向,现在是流向说不清楚,货就出不去。主动权的位置换了。
四、安全账比贸易账更沉
盾构机在民用叙事里是基建装备,在地缘安全叙事里是另一回事。现代战争中,面对精确制导武器和钻地弹的持续威胁,深山地下的永备工事是战略防护体系的最后一道底牌。
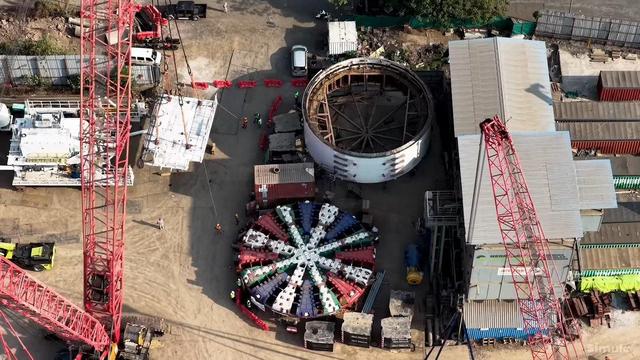
能够在大埋深、复杂地质条件下完成隧道掘进和衬砌施工的装备,它的军事价值从来不取决于涂装颜色。
中国花了二十年时间,从秦岭隧道花三亿多买德国旧机器还要看脸色,到如今占据全球七成市场、核心部件完全自主。
这二十年攒下来的不只是几万台设备的产能,是整条产业链在成本控制、工期管理、系统集成上的综合优势。
这种优势如果通过整机出口、零散配件供应、技术转移这些渠道一点点渗出去,丢掉的不会是几笔订单,是产业竞争的护城河。
把管制措施放在这个背景里看,逻辑就通了。高端制造业的管理思路正在发生变化。以前是能卖就卖,市场份额越大越好。现在是在卖之前先算另一笔账:这笔交易会不会反过来削弱自己的安全边界。
产业优势本身不自动等于战略资产,只有当你能够控制它流向哪里、被谁使用、用来做什么的时候,它才真正变成可以调节的筹码。
几十年前,高端装备的规则是别人定的,卖不卖、卖给谁、附带什么条件,主动权在卖方手里。现在盾构机这个品类上,位置调过来了。

管制清单上那几行字,背后是实打实的产能、技术和市场份额在撑着。没有这些东西,写再多条款也只是条款。有了这些东西,条款就是门槛。
门槛立在那里,想绕路的人就得自己算算成本。算不过来的时候,有些心思自然就淡了。





热门跟贴