
昨天主动管理ETF,让朋友圈短暂热闹了一下。

不过,在之前的筹备阶段时聊过,主动ETF策略被限定在“大容量、低换手、高分散”,比如均衡/价值/红利/质量/大盘成长等能容纳大资金、换手低的风格上。
要的是"重剑无锋"型策略,目的是让实物申赎与套利机制在运作初期不出问题;更别搞一些猛冲猛打的组合,在退潮期动辄-50%再被溅一身。
所以从这个角度,一只20亿上限,18只加一块最多360亿的主动ETF,增量资金,就算去配,大部分恐怕也是去老登和均衡宽基方向,对于目前独立行情的科技板块,以及正在从科技板块悄然撤退的融资资金、抱团资金、包括配置型资金(固收+以及其他机构资金)的帮助恐怕没有想象得这么大。
4-6月是老登减量+小登增量,现在不敢说老登增量,但小登一定是大大的减量,无疑。
而这种故事,有经验的老韭想必早已见怪不怪。
主动管理ETF透明持仓的争议
应该说,主动管理ETF在诞生之初也伴随了一定的考验。
我们知道全球主动管理ETF2.72万亿美元,美国占了12.5%。
不少是由存量的共同基金增设ETF份额或者转换份额而来。
国内的主动管理ETF从一开始就和国外的主动ETF有一些差异,
第一,主动管理的持仓闪烁着个股的阿尔法,所以与ETF每天PCF清单披露自己组合的裸奔式打法天然不够match。
除非基金经理就是那种长期持有低换手不怕狙击不怕抄作业的投方法资,不然基金经理一般也不太愿意每天泄露自己的组合。
在美国针对这个问题的权宜之计是半透明结构,申请延迟披露或者代理组合等等。
而在中国,我们能看到一些量化团队的身影。
而主动ETF,30只以上持仓、前十大不到60%、流动性前80%、低换手,又的确指向了指增的特征。
第二,我们知道市面上主流的指数被中证和国证垄断。
但其实像华证、新华、中诚信等等,大家也有一些还不错的指数,由于审核效率,产品发行节奏等等诸多问题,很多回测很好看的指数,要么没产品跟,要么在场外由规模不大的产品跟,交易磨损也比较大。
如果,我说的是如果,中小指数公司和基金公司量化团队在主动ETF上复现自己研究好的指数策略,实际运行之后确实取得了还不错的增厚效果,那这倒是双赢了。
主动管理ETF的策略
策略谱系上,美国主动ETF除了Ark这种极致成长的主观多头外,还有系统化因子,类指增的Dimensional,以及期权备兑的JEPI等等。
关于这些策略前文写过,不再赘述。
有研究指出,美国规模最大的主动ETF管理人,比如Dimensional、JP Morgen都是透明策略,人家反而做出来了。
我想说的是,这不一样。
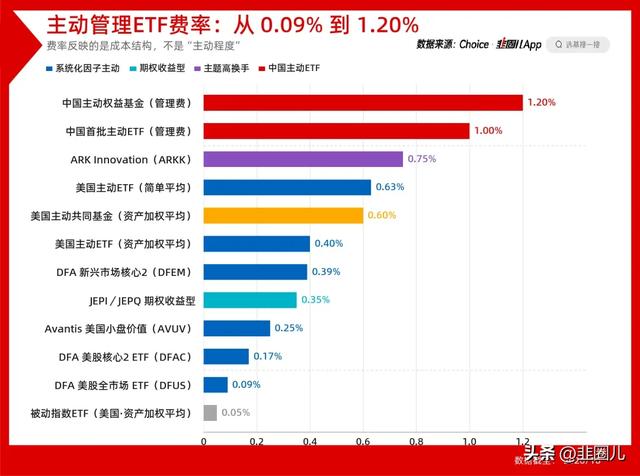
因为比起主动管理,这些公司的主动ETF本来更像量化指数,费率也比主动管理更低。
所以你策略比不了,费率比不了,没控制单一变量就不好拿透明度不重要说事。
美国主动管理ETF能做大的基础也是固收的土壤,所以才衍生出了备兑策略等偏绝对收益的产品,和咱们现在从股票为切入点就不大一样。
更何况,那边是投顾主导负责产品匹配;咱们这边是渠道主导,卖给有缘的机构和个人投资者了。
原本我对这次主动管理ETF的期待之一,其实也是在策略上除了单方向做多之外,能多来一点工具和可投标的的创新,现在未能成行。
咱们的FOF,固收+做来做去总有一种换汤不换药的感觉,每次牛市都说策略迭代了,而市场变化之后又很容易回到昨天,原因之一也是咱们底层可投的策略,标的太有限了。
先热闹热闹
看到昨天主动管理发行的阵仗,有一种当年A500发行的既视感,虽然这次主动管理ETF不可能重现当年A500的盛况,不但这并不妨碍我们来回看一下A500。
从规模上看,截至930,场内A500ETF合计是2000亿,不算少,但已经低于2024年年底,毕竟这两年走了牛市。

而从份额变化上看,更深刻一点。

随着Big Money的退出,国内ETF在AUM的视角上有了一些新变化,这个时候也需要一些新东西,来提供一些增量视角,这样在年底,大家至少有东西可以汇报。
(还是那句话,咱们现在做的很多工作,并不一定是工作需要我们,而是我们需要这份工作,既然要拿这份工资,至少不能感觉是白拿的,让自己有一种劳动的配得感,而已。)
所以主动管理ETF就来了。
从这个角度,大家需要主动ETF,没有你我们吃什么?
是啊,吃什么。





热门跟贴