

大家好,我是小菲❤️
在河北廊坊香河县淑阳镇的新城板块,售楼处玻璃门上福字早已褪成浅红,门边枯叶堆积未扫,一条印着“均价4500元/㎡”的横幅垂在风里,却鲜有驻足询价者。
回溯至2016年前后,同一扇门前中介曾高调挂出两万元单价,临河景观房甚至标至2.3万元,更有购房者凌晨驱车从北京赶来,只为抢下一套尚未开盘的期房。
香河隶属廊坊“北三县”,与北京通州仅一河之隔——潮白河水流不息,却成了房价涨跌的分水岭。2014年京津冀协同发展战略上升为国家战略,资本闻风而动;2017年6月,廊坊祭出环京最严限购令:非本地户籍须持满3年社保或个税缴纳证明方可购房,补缴无效,首付比例同步上调、贷款门槛骤升;政策落地后房价应声回落;2023年9月限购松绑带来短暂脉冲式回暖,但2024年春意未浓,热度便悄然退场。

截至2026年10月,部分远郊项目挂牌价已滑落至4000元出头,燕郊主城区二手市场参考成交区间收窄至1.1万—1.4万元/平方米。
国家统计局9月70城房价指数另一端则显示:一线重点城市二手房价格环比由负转正,而全国住宅新开工面积同比下滑25.4%。
一座环京小城,从昔日两万元高位跌至四千多元仍乏人问津,症结真的只是数字失守吗?当一线市场初现暖意、开工数据却持续承压,这缕微光能否真正穿透香河的薄雾?

香河这堂课
香河的起落,始于一场关于“环京热土”的集体想象。
它地处河北廊坊东北角,北岸潮白河对望北京通州,沿京哈高速驱车约三十五公里即可抵达通州行政中心。
2014年2月,京津冀协同发展正式纳入国家战略顶层设计,“北三县”——三河、大厂、香河——迅速成为资本地图上的新坐标。香河被精准定位为承接首都功能疏解的第一道缓冲带,区位价值被反复重估与包装。

2015至2016年间,看房团络绎不绝:除在京打拼的刚需族外,还有来自内蒙古赤峰、山西太原、黑龙江哈尔滨的投资客专程奔赴,行李箱里装的不是生活用品,而是银行流水单、征信报告与首付贷合同。
踏入售楼处第一句常是:“主力户型有哪些?”“投资回报周期多久?”至于每日单程近两小时的跨城通勤成本,少有人静心测算。

那两年房价如火箭升空:2016年1月全县均价尚为7023元/㎡,至同年12月已飙升至16680元/㎡,不足一年翻倍有余;个别热点楼盘半年内从万元出头跃升至两万元上下。
推高价格的并非建筑品质跃迁或配套实质性升级,而是被无限放大的“北京外溢红利”预期——房子本身没变,故事变了。

转折点定格于2017年6月2日。廊坊发布史上最严调控细则:外地户籍购房者须提供连续36个月社保或个税完税凭证,补缴记录一律作废;商业贷款首付比例提至五成,二套房停贷同步实施。
彼时多数购房者工作地在北京、社保缴在北京,这条硬杠一旦划下,相当于切断了主客流入口。

政策公布当日,中介门店电话几乎被打爆,来电内容高度一致:退定金、退认购书、解除网签;售楼处人流方向彻底逆转——由排长队抢房变为排队退钱。
2017年下半年起,房价开启连环补跌模式,高位接盘者不仅账面浮亏扩大,连原始首付本金也被大幅侵蚀。
2018至2019年,多数项目均价跌破万元大关,二手房挂牌量激增三成以上,平均成交周期由数周拉长至半年乃至更久。

2020年廊坊全市房价同比下挫约8%,跌幅位列全国重点监测城市前十。
2020至2022年房企债务风险集中暴露,香河与燕郊因缺乏真实居住支撑与产业托底,接盘力量几近枯竭;2022年末多个楼盘实际成交价跌破6000元/㎡,偏远板块部分项目成交价已探至5000元/㎡附近。

2023年9月,北三县全面取消外地户籍购房社保年限限制,并同步落地存量房贷利率下调、“认房不认贷”等组合政策,市场出现小幅脉冲反应:香河当月新房加二手房周均成交量一度回升至三四十套。
然而2024年春季过后,热度再度消散,挂牌房源数量重新攀至历史高位,去化节奏重回缓慢通道。
截至2026年10月,香河全县二手房挂牌均价约为6018元/㎡,县城核心区维持在6400元/㎡左右,北部新城片区约5400元/㎡,安平镇及东高速口周边普遍低于5000元/㎡。
4字头价格集中出现在远郊地块与建成超十年的老社区,即便挂出4500元/㎡,依然面临有价无市的窘境。

价格跌穿心理防线却难促成交,问题根源不在数字本身,而在支撑力的结构性塌方。
人口基数薄弱是首要制约:2010至2020年十年间,香河常住人口由34.3万人增至44.9万人,增幅30.77%,虽高于部分环京县域,但净流入质量偏低。
以富力新城为例,2023年交付住宅逾万套,实测入住率仅为28%—38%,近万名业主中真正长期定居者不足万人。

本地主导产业仍以传统家具制造为主,机器人产业园尚处建设初期,临空经济配套尚未成形,高新技术企业集聚度低,难以形成稳定就业磁场吸引青年人才扎根。
公共服务短板更为直观:优质中小学资源稀缺,县域内仅有1所省重点中学分校;医疗资源以县级医院为主,三甲资源零配置,不少北漂家庭坚持数年通勤后最终选择割肉离场。
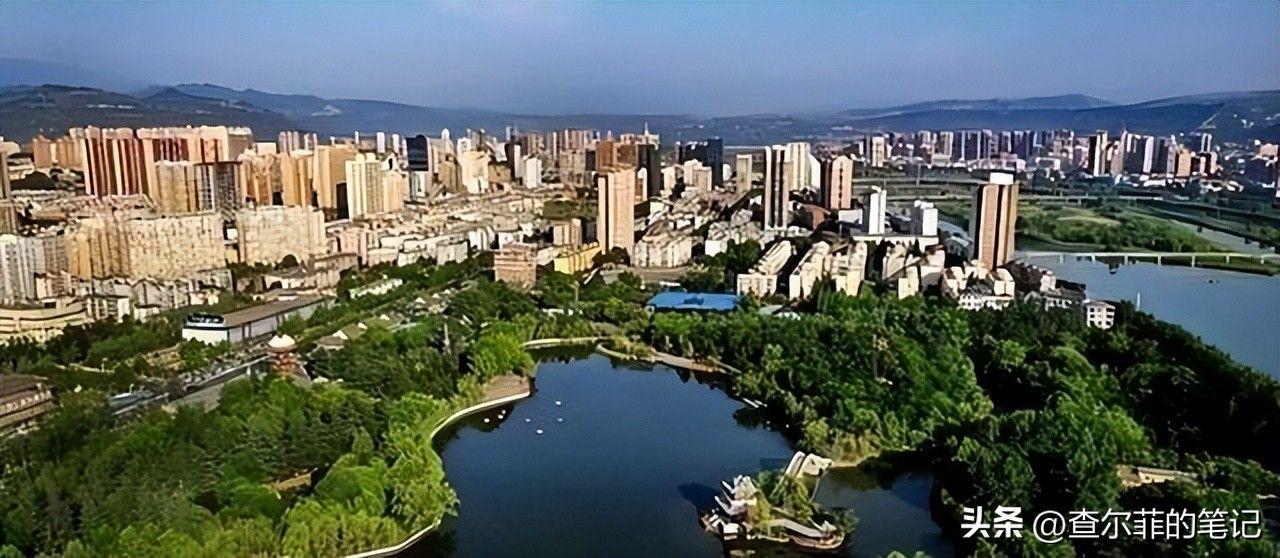
交通方面,备受期待的北京地铁22号线(平谷线)主线覆盖燕郊与大厂,香河未被纳入一期工程辐射范围,轨道红利暂难共享。
多重现实条件叠加,使得原本依附于“毗邻北京”单一概念构建的购买力,在预期退潮后失去可持续支撑。

数据两张脸
香河并非特例,它是一面棱镜,折射出概念驱动型楼市在退潮之后的真实肌理。
若将视野拉升至全国维度,2026年9月发布的70城房价指数勾勒出另一重图景,且内部裂痕远比表面数据更深刻。

当月新房价格环比上涨城市达17个,较8月增加2座;二手房环比上涨城市由3个跃升至9个,净增6城。
单看上涨城市数量确呈扩张态势,但按能级拆解,冷热反差即刻凸显。

一线城市二手房价格环比上涨0.2%,涨幅环比扩大0.1个百分点,已连续7个月保持正增长;其中北京由负转正至+0.1%,上海达+0.5%,广州+0.1%,深圳+0.2%。
二线城市二手房环比继续下行0.2%,三线城市下跌0.3%;同比跌幅分别扩大至-4.5%与-5.4%,下行压力持续累积。

新房价格上涨城市增多,部分源于近期新规推动得房率提升带来的结构性改善,此类利好主要作用于新房供应端,尚未有效传导至二手交易链条。
上海9月单日网签量达1237套,周度累计7117套,已恢复至今年三四月份水平。
但单周数据易受季节性扰动影响,唯有连续三个月站稳高位,才可视为趋势性回暖确立;一日之数,终归难言定论。

开发端指标更能映射行业底盘承压程度:2026年1—9月,全国房地产开发投资同比下降20.6%;住宅新开工面积2.4774亿平方米,同比减少25.4%。
供给收缩已是既定事实。
截至9月末,新建商品房待售面积7.4825亿平方米,同比微降1.5%;其中房龄3年以内库存5.4197亿平方米,同比下降5.0%,去化节奏尚属可控;但3年以上超龄库存消化缓慢,整体库存结构呈现显著断层。

资金面亦持续收紧:房企国内贷款总额7624亿元,同比下降33.1%;个人住房按揭贷款发放额7678亿元,同比下降22.1%;供需两端同时收缩,反映开发商投资审慎、居民加杠杆意愿低迷。
9月29日落地的财政贴息政策聚焦120平方米以下、总价150万元以内的普通住宅,目标直指中小城市存量去化,但覆盖范围有限、撬动规模可控,短期内难改成交疲态。
8月底推出的现房销售制度属于长效机制安排,预计政策效果将在2027年二季度后逐步显现,对当前市场托底能力较为有限。

供给收缩需辩证看待:持续压减新开工规模,待库存降至合理区间后,房价弹性有望增强,此为积极一面。
但对人口持续净流出区域而言,可能尚未等到库存见底,地方财政与上下游产业链就业已率先承压,代价真实而沉重。

核心矛盾不在于供给削减了多少,而在于需求端的实际成交转化是否提速。
若成交流速无法提升,库存消化仍将迟滞;此时供给收缩仅为必要前提,而非充分保障。

三个底之后
审视当前行业所处周期位置,“政策底”“需求底”“财政底”三大底部信号均已清晰浮现。
政策端自限购松动、公积金使用优化至财政贴息多轮发力;需求端成交量已在低位企稳,未再刷新历史新低;财政端亦通过专项借款、保交楼资金池等方式主动托底风险项目。
但三大底部确认,并不等于“市场底”已然筑成。反弹动能正在积蓄,但尚未完成质变跃升。

岁末年初出台更强力刺激措施的概率偏高,明年春季进一步加码亦存可能;但人口结构变化与居民收入增速放缓构成刚性约束,将实质性压制行情高度。
按2017年口径测算,房地产及其上下游产业合计拉动GDP占比约38.5%,房价持续走弱将抑制居民资产效应与消费信心,这一传导链条不容忽视。
判断后续行情真伪,只需紧盯三项核心指标:
一线重点城市二手房网签量能否连续数月稳定运行于高位平台,而非单周脉冲式冲高;新房待售面积同比降幅是否持续扩大,尤其关注3年以上超龄库存是否实现实质性减量;房企国内贷款同比降幅能否延续收窄趋势,资金链修复是开工重启与项目交付的前提。

把香河的沉浮轨迹与70城宏观数据并置观察,结论愈加明晰:靠叙事堆砌的房价终将回归基本面锚定点,而大盘层面的结构性回暖,绝不意味着全域性反转已经到来。
购房者逻辑已然重塑——不再轻信“外溢”二字,转而细究通勤半径、教育医疗资源密度、本地就业岗位供给强度;这一认知转向一旦发生,便不可逆。


热门跟贴