


⭐关注【大厂财经社】锁定极速推送↓↓

时隔14年,王健林又坐回了那张椅子。
近日,企查查显示:大连万达商管董事长,陈洪涛下台,王健林顶上。
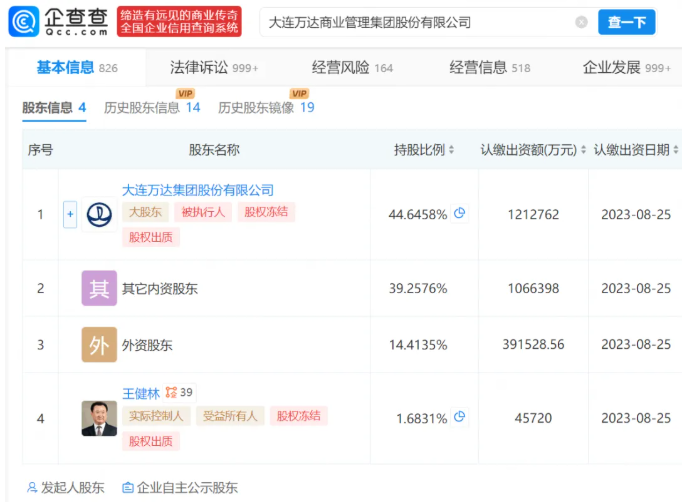
图源:企查查
很多人第一反应是纳闷:王健林不本来就是万达的老大吗?
这里得掰扯清楚。这次换的不是万达集团董事长,是大连万达商业管理集团的董事长。上一回王健林坐这个位置,已经是2012年的事了,一晃整整14年。
当年他主动退下来,把商管交给老部下丁本锡。那时候万达正是春风得意,到处买买买,院线、文旅、游艇全球扫货。商管是收租金、管商场的稳生意,交给信得过的人盯着就行。
之后这十几年,位子换了一茬又一茬:丁本锡、齐界、肖广瑞、张春远,再到陈洪涛。陈洪涛是万达骨灰级老员工,2000年入职,商业、酒店、电影板块都管过,履历厚得吓人。
市场本以为这次只是正常的老将轮岗,是老王在铺垫后面的布局。谁能想到,陈洪涛在这个椅子上屁股都没坐热,不到半年,创始人亲自回来接盘。
在万达三十多年的历史里,这种职业经理人短暂过渡、老板火线归位的情况,真的很少见。说白了一句话:商管这块最核心的底盘,王健林现在不敢放心交给任何人。

图源:微博
几百座万达广场持续收租,是全集团最稳的现金流来源。可现在这只“现金奶牛”,背上的包袱重得喘不过气。
截至2025年年中,万达商管有息负债大概1400多亿,一年内就要还的钱超300亿,账上能动的现金才一百亿出头。惠誉的评级报告说得很直白:短期偿债压力拉满,安全垫薄得可怜。就算不停卖资产回款,经营现金流勉强够扛2026、2027两年到期债务,往后腾挪空间已经非常小。
谈债务展期、挑资产卖、跟各路资本和债权人拉锯谈判,随便哪一件都不是职业经理人能拍板的。万达内部能压得住各方、拍这种生死级决定的,从头到尾就王健林一个。普通管理层,已经推不动这盘死棋。
两次对赌,把控制权赌没了
老王今天要收拾的摊子,和2012年甩手时完全不是一回事。所有麻烦的源头,绕不开两次要命的上市对赌。
2014年万达商业港股上市,轰动一时。可股价一直趴在净资产附近,王健林觉得被低估,2016年干脆私有化退市,转冲A股。私有化要大把现金,2018年腾讯、苏宁、京东、融创四家砸了340亿进来,附带硬性条件:2023年10月底前必须上市,上不了就回购。

图源:界面新闻
A股排队几年看不到希望,2021年万达撤了材料。第一份对赌爆雷,340亿本金加利息,变成甩不掉的回购重担。
换别人可能早就收手了,但万达当时选择再赌一把。
2021年,万达把轻资产运营拆出来,成立珠海万达商管。新模式不持有物业,只负责运营、收管理费,轻资产、稳现金流,资本很吃这套。当年22家机构砸进来,共投380亿,同时签下第二份对赌:2023年底港股上市,失败按8%年化回购,本息约300亿。
等于万达两次拿上市当筹码,预支未来的股权换当下的救命钱。
可惜风向变了。那几年港股地产、物业估值持续暴跌,IPO门槛收紧,珠海万达商管四次递表港交所,四次失效。上市这条路彻底走不通。
对赌到期,300亿回购压力砸下来,账上根本拿不出这么多现金。

图源:微博
2024年3月,太盟牵头,拉着中东资本和多家机构掏出600亿,成立新平台大连新达盟。钱到账,回购危机解除,代价是:新达盟拿走珠海万达60%股权,万达持股降到40%。董事会十个席位,投资方占六个,万达只有四个。

图源:微博
资本坐到了谈判桌主位。先是太盟的黄德炜当联席董事长,后来换成万达老员工许粉做CEO。简单说:自己人负责干活,资本掌握决定权。
两次押注上市,结局天差地别。第一次是背上巨额现金回购压力,第二次,直接交出了核心资产的控制权。
靠卖资产续命,越卖造血能力越弱
股权让出去之后,窟窿还是填不上,卖资产,成了万达仅剩的回血办法。
万达卖资产的大戏,2017年就开场了。那场震动地产圈的世纪交易,把13个文旅项目、77家酒店打包卖给融创和富力,637.5亿成交,一刀砍掉重资产。
从那之后,“卖家当”就成了万达常态。
2023年至今,卖掉的万达广场超过80座。2025年一口气打包出48座,一堆机构联合接盘,交易规模接近500亿,平均一座广场10个亿出头。2026年初,上海颛桥万达广场20.48亿出手。


图源:微博
不止商场,能变现的都在往外送:万达酒店卖给同程,万达电影控制权转手儒意,A股万达电影就此更名退市;快钱股权、传奇影业、圣汐游艇,能清的全清干净了。有机构统计,2024到2025两年,万达处置资产超900亿。
很多人疑惑,珠海万达商管的报表看着不差。2025年营收284.9亿,净利润近80亿,手里管着529座万达广场,出租率常年稳在97%以上,运营底子其实没问题。
问题就卡在股权结构上。大连万达商管扛着1400亿左右的有息负债,每年光利息就要几十到上百亿。珠海万达已经是资本控股,赚来的钱怎么分,大股东说了算,能流回大连万达还债的钱,根本没有保障。
这也是卖资产最扎心的悖论:卖掉一座万达广场,当下拿到一笔现金应急,但往后几十年源源不断的管理费收入,也就跟着一起没了。卖的是能持续下蛋的鸡,卖得越多,以后赚钱的本事就越弱。
债务压顶、股权旁落、核心资产不断出清,到这个地步,72岁的王健林回坐董事长这个位置,就不是简单换个领导那么简单。
这里划个重点:老王回来只抓顶层战略、重大决策,法定代表人还是陈洪涛,日常运营依旧交给原有团队。他拿回来的是拍板权,不是事无巨细管琐事。
十四年换了五任董事长,没有一个人敢拍那些最痛苦的决定:哪些广场留、哪些卖、卖多少钱、跟债权人怎么谈展期、投资人怎么协商。到现在,万达的信用,已经牢牢绑在王健林这个人身上。
他个人连带担保超过180亿,2025年还因为一笔1.86亿的案子被限高。惠誉去年11月给的评级是CC,属于违约风险很高的一档。截至2026年6月底,账上现金只有46亿,短期债务330亿。
债权人愿意坐下来慢慢谈,不是单纯相信报表,是认王健林这个人的资源、面子和履约记录。他就是万达最后的信用底牌。人还在,谈判的桌子才不会散。

图源:微博
72岁,这个年纪的企业家大多早就退休享福了。当年那句“一个亿的小目标”火遍全网,意气风发;现在再看,身形消瘦,一头扎进没完没了的债务博弈里。

图源:微博
一代地产大佬,三种完全不同的结局
拉长时间看,这一批地产大佬走出了三条完全不同的路,对比格外唏嘘。
王石,万科鼎盛时主动交权退场,深圳地铁入主,职业经理人接盘。远离债务漩涡,登山、读书、游学,体面抽身,稳稳落地。
许家印,危机爆发之后窟窿越滚越大,最后身陷囹圄,是地产周期里最惨烈的结局。
王健林夹在中间。从首富一路卖资产断臂求生,熬了一年又一年。公司还活着,但是债务包袱一直甩不掉。别人颐养天年,他72岁还要冲到一线兜底。

图源:微博
早交权的,体面退场;硬扛不肯放手的,万劫不复;一边持续割肉还债、一边创始人亲自下场救火,是最难走的一条路。
王健林坐上这把椅子,谈不上翻盘胜利,更像是不得不扛下来的坚守。他回来不是为了扩张,是稳住债权人、商户、买家的信心,在地产高杠杆时代落幕时,给万达留住最后一点体面。
那个靠着高杠杆、老板一句话就能大举扩张的地产时代,真的翻篇了。以后商业地产,资本说了算、运营能力说了算,属于地产大佬的个人传奇,正在慢慢退场。
王健林重新出山,不是想复刻当年的辉煌。走到这一步,他其实别无选择。
互动话题
你觉得王健林这次亲自挂帅,能帮万达熬过债务周期吗?欢迎在评论区聊聊你的看法。
免责声明:本文仅为大厂财经评论,不构成任何投资建议。文中涉及的企业数据、监管事件均来自公开信息,仅供参考,具体以官方发布为准。图片来源网络,如有版权,请联系删除。





热门跟贴