
2026年9月8日,印尼财政部长普尔巴亚在雅加达扔出了一颗重磅炸弹。
印尼将在9月15日更换雅万高铁的控股股东,原国企联合体持有的60%股权,全部移交给财政部下属机构。

与此同时,中国同意将贷款期限从40年延长到80年。80年。一个30岁的人借钱买房,还完贷款已经110岁了。一个国家修一条142公里的高铁,要还80年。
消息一出,网上炸了锅。有人说这是“债务陷阱”的新版本,有人说中国吃了大亏。

但普尔巴亚自己说了一句话,被媒体反复引用:“80年后我们都已经不在人世了,大家放轻松吧。”这话听着像玩笑,可背后藏着的,是一个谁都没想到的财务黑洞。
账本摊开:每年亏20亿,客流不到预期的三分之一
先把雅万高铁的账本摊开来看。
项目总投资约73亿美元。其中75%的建设资金来自中国国家开发银行贷款,最初一笔45亿美元的贷款,期限40年,年利率2%,前10年只付息不还本。

这个条件放在全球跨境基建融资里,算是相当优厚的。可问题出在成本超支上。
征地协调不畅、疫情冲击、全球建材价格暴涨,三件事叠在一起,把预算从60亿美元推到了73亿美元。追加的贷款,利率也从2%涨到了3%以上。

钱花出去了,可客流没来。
按照项目立项测算,雅万高铁每年需要1800万人次客流,才能支撑运营成本和债务还款。

可实际数据呢?2025年全年客流只有620万人次,不到预期的三分之一。2026年上半年客流约290万人次,同比几乎零增长。
运营公司KCIC的财报更是直接反映了困境。2024年净亏损2.58亿美元,2025年上半年再度亏损近1亿美元。

到了2026年上半年,印尼方股东PSBI净亏损5.13万亿印尼盾,约合人民币20亿元,已经超过2025年全年亏损总额。
截至6月30日,PSBI总负债21.55万亿印尼盾,总资产21.53万亿印尼盾,负债已经超过资产。

2024年,雅万高铁票务收入加配套商业营收约1.3亿美元,而同年贷款利息支出就达到1.2亿到1.3亿美元。全年营收勉强覆盖利息,本金一分钱还不了。
汇率又来补了一刀。贷款以美元计价,营收全是印尼盾。2026年印尼盾多次大幅贬值,屡次跌破1美元兑18000印尼盾关口。本币每贬值一轮,偿债负担就加重一层。

把这几笔账加在一起,结论很清楚:雅万高铁从建成通车那天起,就没赚过钱。
为什么必须换股东:企业扛不动了
那为什么印尼要突然更换股东?答案很简单——原来的股东扛不动了。
雅万高铁60%的股权,原来由印尼国企联合体PSBI持有。

PSBI的成员包括印尼国家铁路公司KAI、建筑国企Wijaya Karya、收费公路运营国企Jasa Marga和农业国企PTPN III。
这四家企业都是印尼的国有企业,各有各的主营业务。KAI的核心业务是铁路运营,Wijaya Karya的核心业务是建筑施工,Jasa Marga管收费公路,PTPN III管种植园。

把一条亏损的高铁长期建设债务压在这些企业的资产负债表上,每年光是还本付息就要耗尽大量现金流,直接拖累它们各自的主营业务。
KAI的财务报告已经把问题暴露得很清楚了。2026年上半年,KAI核心运输业务收入同比增长6.7%,营业利润同比增长26%,看起来不错。

可因为雅万高铁项目亏损从去年同期的9480亿印尼盾暴增至3万亿印尼盾,合并净利润同比暴跌73%,只剩3140亿印尼盾。
一家铁路公司的核心业务在赚钱,却因为一个高铁项目把整体利润几乎吃光。

印尼国企联合体已经明确表示没有能力继续偿还这笔贷款。如果继续维持原有模式,债务违约的风险是实实在在的。
那怎么办?印尼政府的解法是:把债务从企业层面上升到国家层面。

财政部从主权基金达南塔拉手中以零对价接收PSBI的60%股权,然后由财政部下属的特别任务机构或公共服务机构来承担偿债责任。
不占用国家常规财政预算,靠这些机构自身的经营利润来还款。

说白了,这就是一次“财务解绑”。让KAI等企业回到自己的主业上去,把雅万高铁这笔长期债务交给国家来扛。
同时,雅万高铁的定位也从“企业项目”变成了“国家级基础设施资产”。

80年到底意味着什么:不是吃亏,是换了一种玩法
80年这个数字一出来,很多人第一反应是:中国是不是被坑了?
我的看法恰恰相反。这不是吃亏,是换了一种更聪明的玩法。

先算一笔账。重组后,印尼每年需偿还约1万亿印尼盾,折合人民币约3.8亿元。
而重组前,印尼每年光利息支出就达1.2亿到1.3亿美元,折合人民币约8.5亿到9.2亿元。重组后的年还款额,不到原来纯利息支出的一半。

对印尼来说,短期偿债压力被大幅稀释,避免了项目暴雷和债务违约的连锁危机。
普尔巴亚自己说得很清楚,财政部下属的特别任务机构通常每年利润在3万亿至4万亿印尼盾之间,单家机构就能覆盖每年1万亿盾的还款额。
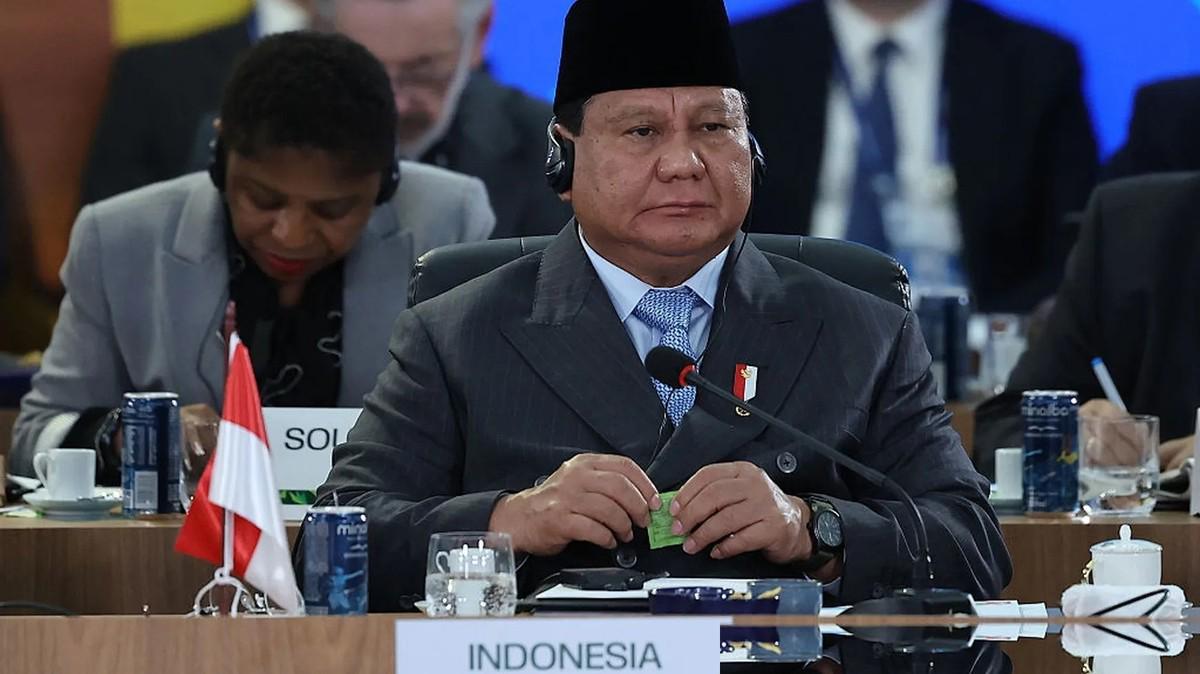
管理这笔重组债务每年还能产生最高约8000亿印尼盾的收益。
对中国来说,这笔账也不能只看期限。如果坚持40年期限不放,印尼国企联合体还不上钱,最后就是债务违约。

违约了,钱一样收不回来,还会搭上中国高铁出海的口碑。延长到80年,虽然时间拉长了,但每年有稳定的还款现金流,债权反而更安全了。
更重要的是,雅万高铁作为中国高铁首次在海外实现全系统、全要素、全产业链落地的标志性项目,它的意义远超一条铁路本身。

截至2026年7月12日,雅万高铁已安全运营满1000天,累计发送旅客突破1658万人次,单日最高发送旅客达2.67万人次,正点率99.4%,旅客满意度95.79%。
这条142.3公里的高铁,把雅加达和万隆之间的通行时间从3个多小时压缩到46分钟,正在深刻改变爪哇岛居民的出行方式。

而且普尔巴亚已经透露,在股权移交完成后,铁路将向东延伸约700公里,至印尼第二大城市泗水。
他说已经与中国财政部长和相关官员沟通过,“他们似乎对这个提议很感兴趣”。如果延伸项目落地,雅万高铁的整体客流和营收结构都会发生根本性变化。

一条142公里的短线是亏的,但一条贯通爪哇岛东西、总长度达到1000公里的高铁走廊,商业逻辑就完全不一样了。
所以80年不是简单的“欠钱不还”,而是一次双方都算过账的理性选择。印尼拿到了喘息空间,中国保住了债权安全和项目标杆,双方还共同打开了延伸合作的空间。

从更宏观的视角看,这件事给所有海外大型基建项目提供了一个范本:当项目本身的商业回报不足以支撑原始融资结构时。
与其硬撑着等违约,不如通过债务重组、股权调整和期限延长,把项目从“企业负债”转化为“国家长期资产”,用时间来换取空间。

这不是谁的失败,而是国际基建合作走向成熟的必然过程。
雅万高铁的下一站,是泗水。那条路能不能走通,才是真正值得关注的事。
信息来源:


[免责声明]文章的时间、过程、图片均来自于网络,文章旨在传播正能量,均无低俗等不良引导,请观众勿对号入座,并上升到人身攻击等方面。观众理性看待本事件,切勿留下主观臆断的恶意评论,互联网不是法外之地。本文如若真实性存在争议、事件版权或图片侵权问题,请及时联系作者,我们将予以删除


