小区业主群里最近常见的一幕是这样的:有人贴出自家房源的降价海报,一降三十万,没几个人应声;过几天又补上一张"急售",再降二十万,群里依然安静得像凌晨三点。
倒是楼下散步时能听到几位阿姨在聊——"我家那套挂了十一个月,中介带看都没超过五组。"这才是2026年楼市里更真实、也更让人心慌的画面。
打开任何一个城市的二手房App,挂牌数字几乎都在历史高位晃悠;成都的二手房挂牌量在今年上半年就超过了25.9万套,去化周期拉到13个月以上;京沪广深这些一线城市的核心板块虽然还能稳住价格,但稍微往外环走一走,不少次新小区挂上大半年,连一个像样的报价都收不到。
很多人把注意力都盯在了房价涨跌的那几个百分点上,却没发现——房子真正变得"难脱手"这件事,才是悬在头顶的那把锤子。

一、挂牌半年无人问 降价百万仍观望
数字摆在那儿。国家统计局9月15日公布的8月70城房价数据显示,一线城市新房价格环比由持平转为上涨0.1%,一线城市二手房环比上涨0.1%,但二三线城市新房和二手房价格依然在跌,70城二手房环比上涨的只有上海、扬州、深圳三个。
中指研究院的监测更直观,9月份百城二手房样本里有97个城市环比下跌,只有上海一座城市微微翻红了0.11%。数字背后的真实故事是什么?
是一个三线城市的房东,把房子从128万一路降到95万,前前后后花了14个月,中间经历了三轮中介更换、两次价格谈崩、一次买家因为银行放款太慢直接违约。等终于签字那一刻,他发现扣掉这几年的物业费、取暖费、空置期的水电底费,加上心里那种"再也不想折腾一次"的疲惫,实际落袋比最初预期少了小五十万。

这就是一个被很多人忽视的真相——房价跌5%、10%,账面上看着心疼,但毕竟是数字。真正要命的是房子挂出去无人问津的那种"冷"。
那种冷会把你拖进一场旷日持久的价格拉锯里,每一次降价,都是在被动兑现损失。而且挂牌时间越长,买家心里越犯嘀咕——"这房子是不是有啥问题?
""要不我再压一压?"——最终成交价和心理预期之间的鸿沟,往往远超房价指数反映的那几个点。

更不能忽视的还有一组画面感很强的数据:成都市中心的千万级湖景改善房源,容积率高、无稀缺资源的那一类,平均挂牌成交周期已经推到90天以上,而拥有稀缺湖面、低密社区的那一类,只需要28天。差距是三倍多。
换个角度翻译一下,同样是"豪宅",流动性强的那套就是真资产,流动性差的那套,账面再贵也只是"看起来很美"。普通家庭手里的刚需房、改善房,分化会更残酷。
二、房租也成烫手货 收益账本翻不动
卖不动是明面上的伤口,租不出去才是潜伏在皮肤下的隐痛。一位朋友去年底在环沪某三线城市买了套投资房,总价220万,当时中介拍胸脯说月租能到3800。
他实际挂出去之后,先降到3200没人要,再降到2800还是没人要,最后2500成交,租客还提出要免一个月,并且要求房东帮忙添置家具。他掰着手指头算了算——月供8000多,租金2500,扣掉物业、折旧、维修基金,一年净贴十几万。

他跟我说了一句话,我印象特别深:"我以前觉得房价不涨顶多就是不赚,现在才知道,房子一旦租不出合理价钱,它每天都在吸我的血。"
从金融角度看,一套能稳定收租的房子,相当于一只能持续派息的"类债券";一旦租金收不上来,它立刻从资产变成负债。而租金这个指标又特别诚实——它不像房价那样可以靠挂牌价硬撑,它反映的是真实的居住需求、真实的供给过剩。
目前的现实情况是:全国重点城市住宅租金从2025年开始已经出现连续小幅下跌,部分新交付密集的二三线城市,租金环比跌幅更明显,不少房东面对的是"降一百块都招不来人"的尴尬。逻辑其实很朴素——连每月几千元的租金都没人愿意掏,又凭什么指望别人掏出几十万、几百万来接盘呢?
租金就是房价的"先行哨兵",哨兵都撤了,大部队还远吗?还有一个更隐蔽的"隐性成本":空置本身在烧钱。
物业费、取暖费、公摊电费、年检维护,这些都是沉默的流出项。一套200万的房子空置一年,光显性成本就能吃掉一两万,再把折旧、心理焦虑、机会成本算进去,比许多人想象中要高得多。
而且空置时间一长,房子状态还会快速劣化,墙皮、水管、电器——等再想租或再想卖的时候,又得先砸钱翻新一遍。这就是所谓的"持有空置两头亏"。
三、莫把下跌当最忧 流动枯竭才要命
一个很值得玩味的现象是,当下很多讨论楼市的人,还停留在"房价会不会跌到底"的问题里打转。但真正懂行的人已经悄悄把视线转到另一个更深的问题——我的房子还能不能换成钱。

这两件事是完全不同的概念。前者是"账面波动",后者是"资产属性"。
房价跌10%,你的房子还是房子,还能卖、还能租、还能抵押;可一旦它陷入"没人买、没人租、也抵押不出高额度"的三重冷境,这套房子在金融意义上就已经悄悄变成了"沉淀物"。为什么会出现这种情况?
根本原因有两条。一条是人口。
中国的城镇化已经从"井喷式扩张"进入"精细化深耕"的阶段,人口流向越来越集中——向都市圈、向省会、向少数产业强市聚拢。这意味着收缩型城市、偏远板块、远郊睡城的房子,面对的是真实的需求衰减。

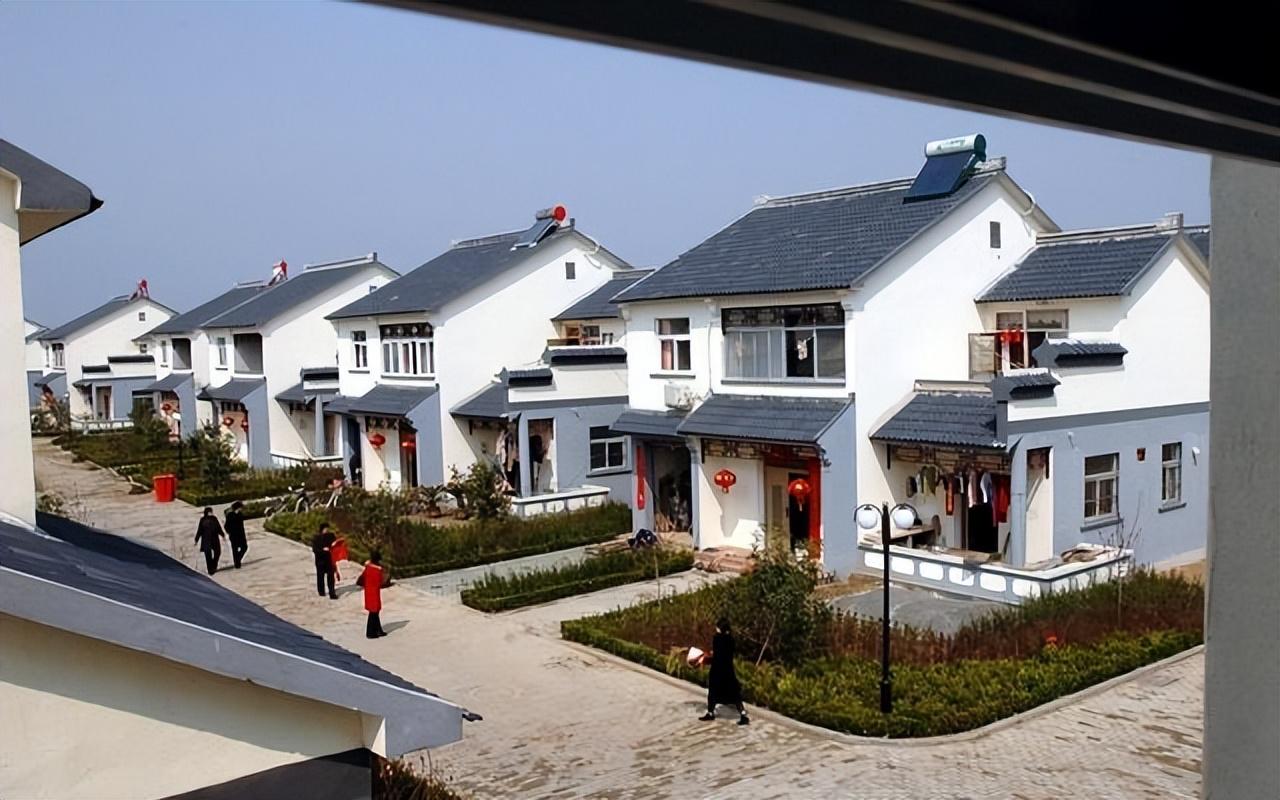
参考农村的情况,本世纪初那波新农村建设里,各地盖起了不少漂亮的宅基地房,有些造得气派得像小别墅;可如今不少村子里,这些房子整排空着,白天一走进去,连狗都懒得叫一声。再优质的物理建筑,离开了人口支撑,都只是水泥和砖块。
另一条是供给结构。过去十几年房地产高速增长的惯性,让大量三四线城市的住宅供应远远超出真实居住需求。
截至2026年8月末,全国商品房待售面积虽然同比下降了1.1%,连续六个月回落,但绝对量仍然庞大。供给的"堰塞湖"没泄完,所谓"卖出去"的难度就不可能一下子消失。
好在从政策层面看,决策层对这个问题的判断是清醒的。2026年8月28日,住房城乡建设部、自然资源部、国家金融监督管理总局联合发文完善商品住房销售制度,把预售门槛明确提高到主体结构封顶之后,并稳步推进现房销售;10月1日起个人住房贷款贴息政策正式落地;各地还在用"卖旧买新"补贴、存量房转保障房、以旧换新等多种工具去库存。

核心城市也确实出现了基本盘企稳的信号——上海新房、二手房连续多月领涨,深圳、杭州、无锡、徐州这些城市的局部板块也开始回暖。但对普通家庭来说,有一个事实必须认清——市场已经从"闭眼都能赚"的全面上涨期,走进了"精选资产"的分化期。
核心城市的核心板块、有稀缺资源加持、人口持续净流入的房子,依然是硬通货;而那些位置偏、品质老、周边没产业没人气的房子,流动性正在以肉眼看不见的速度流失。这个变化真的像温水煮青蛙,锅底下火不大,但水温每天升高一点,等感觉烫的时候,往往已经跳不出来。
所以,与其天天盯着房价指数纠结,不如拿起手机做两件事。第一件,试着把自家房子挂到租房平台,用一个合理的价格挂一个月,看看来电量和带看次数——这是最直接的流动性体检。
第二件,走访一下附近的几家中介门店,问一问同小区同户型最近半年成交了几套、从挂牌到成交平均用了多少天——这是最真实的变现能力体检。能租能卖的,继续安心住;租也租不动、卖也卖不动的,就要早做判断、早做取舍。
资产这个东西,从来不是看你账面写了多少,而是看关键时刻能不能真的拿回来一笔钱。房子回归"住"的属性,是时代的大方向,也是普通家庭守住钱袋子最朴素的那条路。别等到锅里水开了才想往外跳——真到那一步,不仅烫手,还可能来不及。


