

很多车主买完电车就后悔,天天大半夜不睡觉为了省钱出去充电。白天一度电一块多太贵,半夜只要五毛。
充电桩行业最容易被误解的一点:车来车往,流水不小,看起来是一门可以躺平赚钱的生意。
可实际上,充电桩生意远没有看上去那么盈利。
PART 01
车主半夜抢充电,钱到底被谁拿走?
白天电价高,并非运营商暴利,根源是峰谷分时电价机制:白天与傍晚是用电高峰,电力供给紧张;深夜电网负荷回落,夜间电价才会下调,本质是引导电动车错峰充电。
车主缴纳的充电费里,大头是付给电网的电费。凰家评测近期对特来电、星星充电、云快充、开迈斯、小桔充电等品牌完成 18 次实测,数据显示电费平均占到充电总费用的 61%,剩下 39% 才是给充电运营商的服务费
电费相对透明,服务费却常常被车主吐槽成 “隐形刺客”。这笔服务费要用来覆盖场站前期建设投入、场地租金、研发、配电改造以及日常运维成本。在新能源车保有量、单桩利用率尚未充分提升的阶段,充电运营商亏损几乎是行业扩张期的常态。
以国内充电终端数量最多的运营商特来电为例:9 月 7 日,特来电充电终端突破 100 万台。登顶行业规模第一,却并未带来稳定盈利。
2019年,特来电营业收入为21.29亿元;2022年增至45.70亿元,但其间经历了较长亏损期。按特来电合并口径,2021年净亏损约5132.08万元,2022年净亏损约2600万元,2023年实现扭亏,净利润1.72亿元;2024年净利润2.91亿元;2025年实现营业收入49.76亿元、归母净利润2.99亿元,净利率约6.0%。可以看出,特来电的盈利拐点已经出现,但充电网仍是一门对利用率、服务费和运维成本高度敏感的生意。
这6%的净利率,是特来电设备生产与充电运营两块业务合并后的结果。据特来电母公司特锐德财报披露,2025 年特锐德总营收 157.86 亿元,其中充电网运营服务收入约 16 亿元,充电设备销售收入约 34 亿元。特锐德电动汽车相关业务基本由特来电承接,不难看出,现阶段特来电的收入主力,仍然来自 “卖充电设备”。
PART 02
百万终端撑不起独立IPO
投入大、回报慢,直接影响了特来电的独立上市。2020年12月,特锐德启动特来电分拆上市辅导备案;2022年3月,进一步披露分拆至科创板上市的完整方案。然而两次冲刺均未落地,核心原因或与盈利不稳有关。
国信证券曾做出过分析,以 60kW 直流桩为例,连同配电和安装施工,单桩固定投入约 6.5 万元;在利用率 8%、服务费 0.50 元/度等假设下,单桩年现金流净额约 1.03 万元,因此静态回收期约 6.28 年。

但理想化测算与真实市场存在巨大落差,现实情况更为严峻:2026 年9月央视《经济半小时》调查发现,部分场站优惠后的服务费低于0.1元/度,甚至出现零服务费引流。一家行业龙头负责人以一座投资120万元、配置16把快充枪的场站为例测算,在服务费0.3元/度的情况下,扣除折旧、税费等成本后,每度电利润仅约4分钱。

在此背景下,特锐德调整资本路径,选择以母公司为主体整体赴港上市,招股书将电力设备制造与充电网业务打包在内申报。2025年,特锐德实现营业收入157.86亿元、归母净利润12.43亿元。其中,电力设备行业收入108.21亿元,毛利率24.32%;电动汽车充电行业收入49.66亿元,毛利率34.00%。充电业务约贡献集团31%的收入和39%的毛利润。


资金压力最终也传导到股东身上。递表前,特锐德控股股东德锐投资质押约1.31亿股,另有约291.7万股遭司法冻结,合计约1.34亿股,占德锐投资持股的约40.22%、特锐德总股本的约12.70%,相关质押融资约11亿元。
PART 03
把“慢生意”留在门外
同样争夺充电桩生意的星星充电,上市路径更直接地暴露了充电运营商的估值困境。
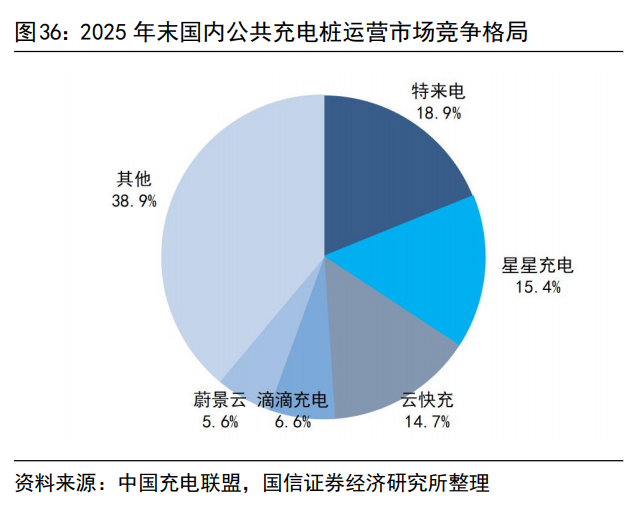
星星充电的母公司万帮数字能源,上市之路已走了近六年:2020年首次计划A股IPO,2023年终止;2024年10月重启A股辅导备案,2025年11月再度终止;随后转战港股,2026年1月递交招股书。
但在递交港股招股书之前,万帮数字能源做了一个重大决定。2025年9月,万帮数字能源将旗下最知名的充电运营品牌“星星充电”及十家新能源运营公司,作价4740万元转让给关联方万帮太乙。万帮数字能源在招股书中披露,能源运营业务收入占2023年及2024年集团总收入的比例均不超过五分之一。
万帮的资本策略可以概括为:把“慢回报的场站运营”留在实际控制人体系内,把“更轻、更容易盈利和出海的设备制造”送去上市。流水大、利润薄,这才是充电桩运营上市融资难的根子。规模能撑起故事,利润才决定能否走到敲钟那一步。


热门跟贴