


京东,这两天引发全网关注。
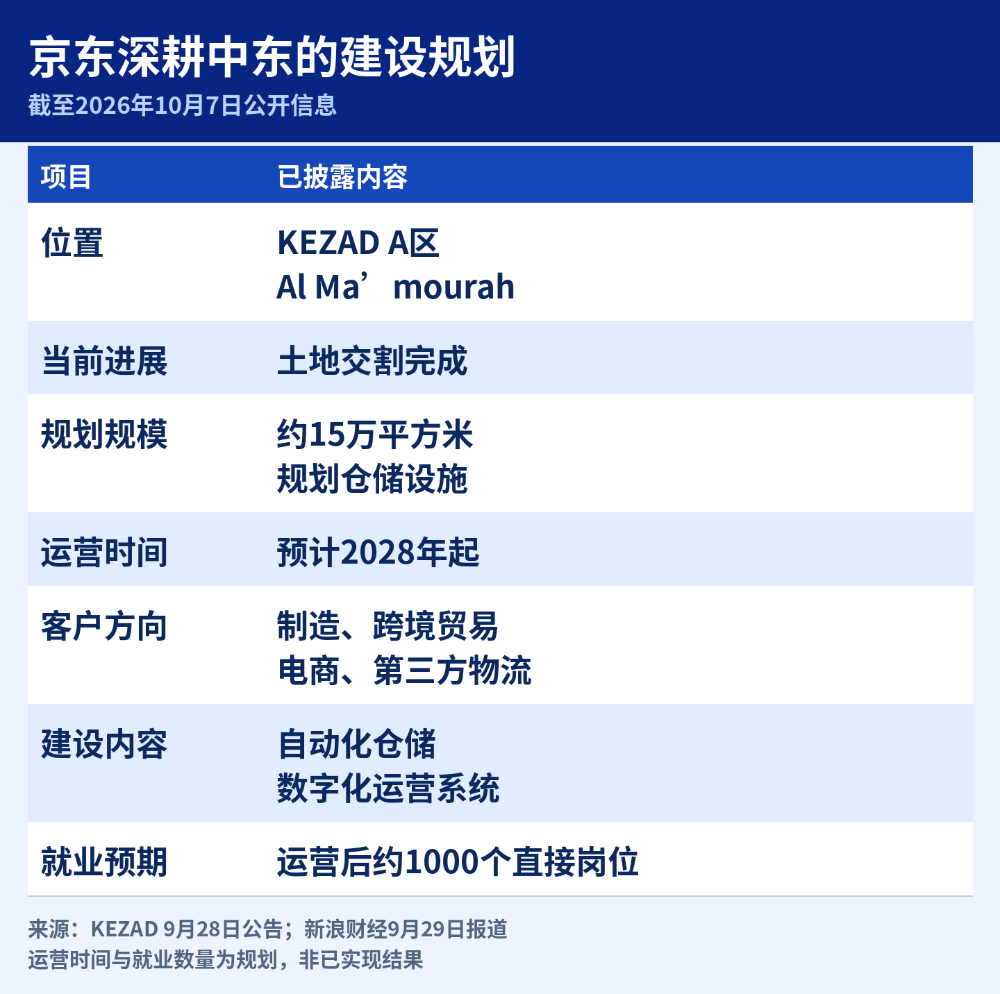
据多家媒体报道,9月底,京东集团旗下“京东产发”完成位于阿联酋阿布扎比哈利法经济区(KEZAD)的智能物流枢纽土地交割。项目规划总面积约15万平方米,预计2028年起投入运营。
比起上线一个新平台,建物流设施的动静没那么大。建设需要时间,资金也要先投入。但仓储、分拨和运输,恰恰决定了一门跨境生意能不能长期做下去。
京东选择在这个环节继续投入,有它的经营逻辑。
国内多年积累的仓配经验,到了海外仍然有需求。关键是找到合适的市场,把能力变成客户愿意付费的服务。
阿布扎比这一步,可以放在这条主线上看。

KEZAD官方公告配图,来源:KEZAD Group。

为何选在阿布扎比?
物流项目的选址,首先看货从哪里来,又往哪里去。
此次项目位于KEZAD A区Al Ma’mourah,依托哈利法港及周边交通网络,可连接中东、非洲、南亚和欧洲市场。

港口承接货物,仓库负责存储和分拨,运输网络把货送到客户手里。这几个环节靠得近、衔接得顺,企业才有机会减少等待,提高周转效率。
中国品牌到海外卖家电,不能只考虑商品价格。库存放在哪里,旺季如何补货,退换货怎么处理,都影响客户体验,也影响最后能留下多少利润。
京东产发计划建设自动化仓储与数字化运营系统,并提供定制化开发服务。项目服务对象包括制造企业、跨境贸易商、电商物流及第三方物流公司。
客户范围比较广,是这个项目值得关注的地方。
电商订单有淡旺季,制造和贸易企业也有自己的仓储需求。园区能够承接多类客户,就有机会把空间和设施用得更充分,形成更稳定的业务基础。
京东产发负责基础设施投资、开发和管理,京东物流侧重供应链与物流服务。两者有协同空间,但业务角色不同。此次土地交割,首先是基础设施建设向前推进了一步。
约15万平方米是项目规划规模,2028年运营也是预期。对这类投资,后续的建设进度、招商和出租率,比拿地消息本身更能说明成效。
京东出海,扬长避短
京东的海外业务,也经历过取舍。
2023年,京东调整泰国和印尼电商业务,关闭当地站点,同时明确将资源集中到跨境供应链基础设施。
这段经历说明,国内成熟的经营模式,到了海外还要适应当地市场。价格偏好、消费习惯和配送条件不同,投入方式自然也要调整。
把资源更多放在供应链上,是一个有依据的选择。京东在国内长期投入仓配,这些经验能够服务零售,也能够服务其他企业,应用范围比单一电商平台更广。
近年的布局,也在延续这个思路。
2026年3月,Joybuy在英国、德国、法国、荷兰、比利时和卢森堡上线,依托本地仓配提供快速配送。8月30日,京东产发沙特吉达项目动工;9月底,阿布扎比项目完成土地交割。
欧洲零售需要争取消费者,中东物流园区需要吸引企业客户。具体经营各有侧重,但都离不开仓储和履约能力。
据公开查询,截至2025年9月30日,京东产发在全球布局了285个现代化基础设施资产,包括259个物流园、20个产业园和6个数据中心,总建筑面积约2710万平方米,资产管理规模1215亿元。海外资产管理规模占比从2023年初的3.7%提到了12.8%。

这里面的逻辑其实很清楚:京东出海干的事,不是把货卖出去,是把路修到别人家门口
对京东来说,这比进入一个新市场后从头寻找优势,更容易形成持续积累。一处设施投入使用,服务好一批客户,再逐步扩大覆盖范围,业务才有可能越做越稳。

最新财报呈现的,也是一种更重视经营效率的状态。
2026年二季度,京东集团收入3464亿元,同比下降2.9%,公司解释主要受到高基数影响;归母净利润约71亿元,经营利润由亏转盈,京东零售经营利润率从4.5%提升至4.6%。
收入并非全面增长,但核心零售保持盈利,服务收入继续增加。利润改善还包括外卖业务减亏的贡献,不能全部归结为供应链效率提升。
这组数据的意义在于,京东一边改善现有业务的经营,一边继续投入海外。基础设施的回报来得慢,但能够带来更稳定的盈利和现金流支撑。
海外电商,群雄逐鹿
出海之前,得先看清楚外面的盘子到底有多大。
根据灼识咨询编制的行业报告,以GMV计算,全球跨境电商市场规模从2020年的6.9万亿元增长到2025年的14.0万亿元,预计到2030年达到22.2万亿元,年均复合增长率9.6%。
另据Precedence Research数据,2025年全球跨境电商交易额突破5500亿美元,预计2025至2034年复合增长率达15.44%。
盘子大,但增长的重心正在转移。
eMarketer数据显示,2025年全球零售电商销售额达到6.419万亿美元,增速6.8%,是2022年以来最慢的一年。
美国电商渗透率还不到23%,西欧地区更低,欧美成熟市场的渗透率提升已经进入瓶颈期。真正的增量,在别处。

中东市场的增长,为这类投入提供了需求背景。
EZDubai与欧睿国际最新报告显示,阿联酋2025年电商规模达到115亿美元,占零售销售额的15.7%;2030年规模预计达到183亿美元。
中东北非及南亚市场2025年电商规模为1414亿美元,2030年预计达到2476亿美元。

市场扩大,会带来更多备货和配送需求。消费者买得越频繁,也越容易在意交付细节。
尤其是家电、电子产品等商品。配送是否准时,商品是否完好,退换货能否顺利处理,都可能影响下一次购买。
这些环节需要长期运营,京东已有的经验有机会发挥作用。
其他中国平台也在加强本地服务。
阿里通过速卖通、Lazada、Trendyol等平台布局海外;Temu推进本地发货;TikTok Shop在内容带货之外完善本地仓配。

各家打法不同,却都越来越重视货物在当地怎么流转。
这对京东是一个相对有利的变化。它擅长的仓储、配送和供应链管理,在竞争中的分量正在增加。
但当地客户选择谁,最终还要看价格、服务和稳定性,经验需要在实际运营中兑现。
从这个角度看,阿布扎比项目的方向是合理的。它顺着需求增长和本地履约的趋势,继续增加京东能够提供的服务。
在资本市场,也给投资人更多的预期。
长期投入,也包括人
仓库和系统之外,供应链还有一项重要投入:人。
一线员工是否熟悉流程,团队是否稳定,异常订单能否及时处理,都会影响服务质量。
京东在员工保障上的做法,是可以具体评价的一部分。
新华社2026年5月报道,京东外卖全职骑手已突破15万人,公司为其缴纳五险一金,平均每人每月约2000元,并承担包含个人部分在内的全部缴费成本。兼职骑手则有意外险和健康医疗险保障。

对骑手而言,这关系到医疗、养老和家庭生活。对企业而言,它是一项持续支出,也有助于稳定用工和积累经验。
刘强东愿意承担这部分成本,是值得肯定的选择。它与重视服务的经营方式也相一致,可靠的交付,需要可靠的团队。

概念配图,展示本地化团队合作,不代表项目现场。
根据KEZAD公告,阿布扎比项目运营后预计创造约1000个直接岗位。
到了海外,本地招聘、培训和管理同样重要。团队能够适应当地客户和工作环境,设施才更容易真正运转起来。
拿地背后
京东在阿布扎比拿地这事,表面上是一笔土地交易,往深了看是中国电商出海进入新阶段的一个信号:
第一阶段出海是把货卖出去。第二阶段是把仓建起来。第三阶段是把供应链的根扎下去。京东现在在做第三阶段的事。
这条路比烧钱补贴难走得多,见效也慢。
但一旦走通了,别人想复制,成本会高得多,会形成很深的竞争壁垒。
当然,中东地缘政治复杂,物流基础设施投资回报周期长,15万平方米的物流枢纽从土地交割到2028年投运还要几年。未来仍有新的挑战。
但刘强东和他的管理团队显然想明白了。
与其在国内电商的红海里卷价格,不如去海外修路。
路修到哪儿,生意就能做到哪儿。
对京东出海布局这个话题,您怎么看? 期待您在留言区文明理性发布高见。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。
感谢耐心阅读,欢迎顺手点个“在看”。


热门跟贴