

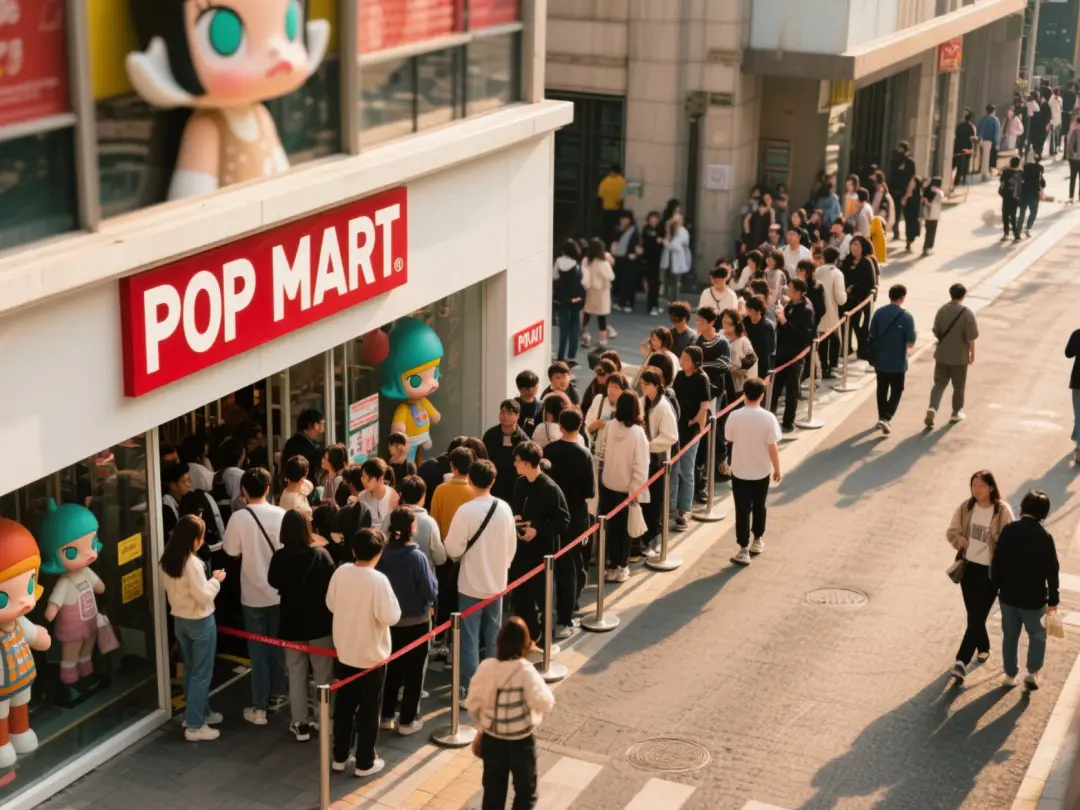
前几天,因为泡泡玛特股价持续大跌,段永平在周末被各路媒体爆料亏了个大的:
今年4月他公开买入、此后越跌越买,累计投入超百亿港元,持仓成本约150港元一股,账面浮亏一度接近20亿港元。
结果昨天,泡泡玛特就在港交所交出了第三季度成绩单,算是给段总的一记“神补刀”。
公告显示,泡泡玛特Q3整体收益同比下降45%—50%。
其中,中国收益同比下降25%—30%,
亚太下降65%—70%,
美洲下降70%—75%,
欧洲及其他地区下降50%—55%。
分渠道看,线下下降5%—10%,线上下降45%—50%。
需要说明的是,这是一份自愿性“业务状况”公告,只给了收益同比区间,没有披露收入绝对值,也没有利润项。
但就整体收益看,收入接近腰斩,所以很多人说:泡泡玛特,这是爆了个大雷。
为什么会这样?
核心是高基数。
去年LABUBU爆火,Q3整体收益同比增长了245%—250%,基数被拉得太高,今年很难再有新突破。
王宁在中报时,就已经表示放弃了年初定下的20%增长目标,下半年面临大压力。
因为以LABUBU为首的现象级爆款,周转变慢、销量下挫,去年二手价炒到几千块,今年直接跌破原价,人手好几个人,大家都趋于理性了。
像专门营造抢购热潮的线上渠道同比下滑了45%以上,就是最直接的体现。
被寄予厚望的海外,此前的爆发式增长也遇到瓶颈,美洲一个季度跌掉七成。
这说明一个问题:
泡泡玛特过度依赖爆品、持续高速增长的预期,是存疑的。运气好,你能爆一次,但下一个爆款在哪、什么时候来,有强烈的不可测性。
这,正是资本市场对泡泡玛特大杀估值的原因。
面对这些挑战,泡泡玛特也在积极寻找第二、第三增长曲线,你可以看到现在的泡泡在电影、动画的拓展,再到主题乐园,珠宝饰品、甜品,甚至家电家具都在做了。
看似分散,但背后的商业逻辑只有一个,那就是延长IP的生命周期,让消费者在不买盲盒的时候,也愿意为角色付费。
但这条想复制迪士尼的路,还任重道远。
IP的心智沉淀需要漫长的时间积累,米奇走了近百年,LABUBU才两岁,不可一蹴而就。
最后说回段永平。
他看准了敢投、敢加仓,是因为他有足够多的钱、有强大的现金流,可以慢慢投、慢慢等,穿越周期,最后大概率还能收获颇丰。
但99%的散户没有这个本钱,跌两成就慌了,加了杠杆就爆仓。
所以段永平的作业,真不能随便抄。


热门跟贴