

过去几十年,中国人看火箭发射,地点基本没有太大悬念。
酒泉、西昌、太原、文昌,这几个名字几乎承包了中国航天的重要时刻。
这些地方要么远离人口密集区,要么靠近广阔海域,为火箭发射提供了足够的安全空间。
上海寸土寸金,显然不符合这些传统条件,很难让人把它与火箭发射联系起来。
然而,今年9月,一枚火箭从上海东部海域升空,将9颗卫星送入太空。
上海,为什么也能发射火箭?
发射点越来越多,折射出中国商业航天什么趋势?

严格来说,这枚火箭并不是从“上海发射场”升空的。
因为上海根本没有发射场。
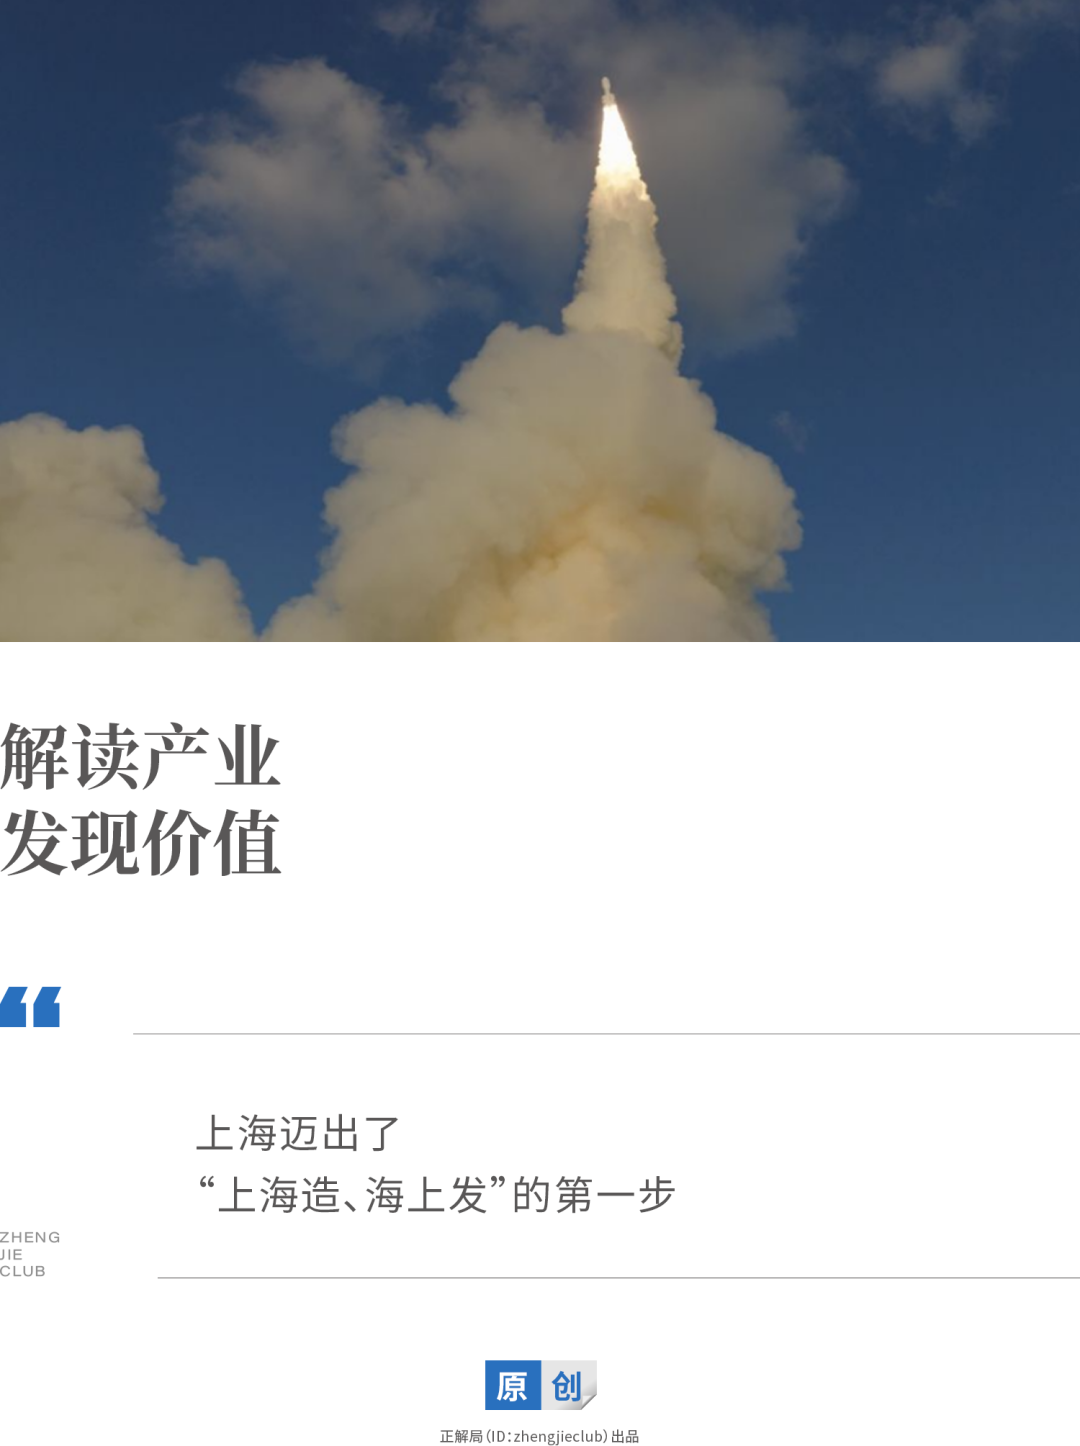
9月16日6时,引力一号遥三在上海东部海域点火升空,将8颗千帆星座组网卫星和1颗EUHT技术试验卫星送入预定轨道。
拆解一下,8颗千帆星座卫星在上海研制,引力一号在山东海阳东方航天港完成总装,搭乘“东方航天港”号发射船前往东海完成发射任务。

引力一号遥三火箭海上发射现场
卫星在上海,火箭在山东,发射点在东海。
这样的组合,在传统发射模式下很难出现。
过去,无论火箭和卫星在哪里制造,最终大多要经过长途运输,前往四大发射场等待升空。
海上机动发射改变了这一点。
火箭在港口完成总装后,可以搭乘发射船前往指定海域。
发射船根据目标轨道选择点位和方向,火箭残骸落区也可以尽量安排在海上。
原本固定在陆地上的发射点,开始跟着任务移动。
这让上海发射火箭,成为现实。
上海东部海域,只是中国新增发射能力的一个缩影。
在山东海阳,东方航天港已经形成火箭总装、港口转运和海上发射保障能力。
发射船从这里出发,可以前往黄海、东海等不同海域执行任务。

“东方航天港”号发射船起航
在海南文昌,原有发射场之外,海南商业航天发射场已经投入运行。
目前,一号、二号工位进入常态化运行,三号、四号工位也在建设之中。
在酒泉卫星发射中心所在区域,东风商业航天创新试验区陆续建成液体火箭专用工位,传统发射基地内部也在增加商业发射能力。
不过,严格划分,这几年增加的并非同一种设施。
海南增加的是固定商业发射场,东风增加的是商业火箭专用工位,海阳提供的是海上发射母港,黄海、东海则成为可以灵活选择的发射海域。

海南文昌商业发射场
过去是火箭追着发射场走,现在,发射点也开始追着任务走。

发射平台在这几年集中增加,可以从需求和供给两个方面理解。
先看需求端。
截至今年9月,千帆星座已经有256颗卫星进入太空。
这个数字看起来不少,与整个规划相比却只完成了一小部分。
千帆星座远景规划超过1.5万颗卫星,中国星网建设的GW星座,规划规模也接近1.3万颗。
两大星座加起来,超过2.8万颗。

千帆星座示意图
低轨卫星距离地面较近,单颗覆盖范围有限,需要大量卫星相互配合,才能形成连续稳定的通信网络。卫星寿命到期后,还要不断补充和替换。
因此一旦开始组网,发射就不能停下来。
2025年,中国共完成50次商业航天发射,占全年宇航发射总数的54%;入轨商业卫星达到311颗,占全年入轨卫星总数的84%。
商业任务已经成为中国航天发射的主要增量。
星座建设还有明确的时间要求。
按照国际电联规则,适用“里程碑”机制的非静止轨道星座,要在频率资料的7年监管期内完成首颗卫星的“投入使用”;此后2年、5年和7年,部署规模须分别达到申报总数的10%、50%和100%。
完不成,申报规模就要相应缩减。
对星座运营商来说,发射慢了,不仅会拖延业务落地,还可能影响已经申报的频率和轨道资源。
过去,一枚火箭往往围绕一个重大工程进行适配,发射时间服从整个工程安排。
现在,商业卫星开始批量下线,一次任务可能搭载十几颗甚至几十颗卫星。火箭要尽量多装,发射窗口也要按时兑现。
再看供给端,新增发射能力已经具备技术条件。
大海并不天然适合发射火箭。
远海航行中的风浪会影响发射平台稳定,高湿度、高盐雾环境也会持续考验箭体和精密设备。
火箭还要在整箭状态下经历长时间航行和待命。

工作人员在海上发射船上进行高空作业
经过多次海上发射任务,这些技术已经得到实际检验。
今年7月和9月,引力一号两次前往上海东部海域,两次任务仅间隔56天。
最近一次发射还将超过3吨载荷送入约800公里高的轨道,刷新我国单次海上发射载荷重量和轨道高度纪录。
海上发射由此走过技术验证,开始进入常态化运行。
固定发射设施也在发生变化。
过去,不同型号的火箭往往需要不同的发射设施,火箭进入发射场后,还要经历较长的准备周期。
海南商业航天发射场二号工位采用通用设计,可以兼容20多种火箭型号。
火箭通过水平总装、水平测试、水平转运的“三平”流程进入发射区,准备时间由过去约20天压缩至10天内。
在东风商业航天创新试验区,蓝箭航天、星河动力等企业也建起各自的液体火箭发射工位。

蓝箭航天发射工位
2026年5月,朱雀二号改进型遥五在这里将测发周期压缩至13天,射前加注流程缩短至1.5小时。
发射能力的高低,已经不能只看能不能把火箭送上天,还要看同一个工位多久能够再发一次。
卫星组网需要更多发射窗口,技术进步又让火箭可以从更多地方更快升空。
发射平台越来越多,也就成了必然。

2026年,被视为商业航天的“景气元年”。
业内预计,今年中国的市场规模将突破3.5万亿元,到2030年有望达到7万亿元量级。
各大城市确实在争抢这块蛋糕,发射平台无疑是关键抓手。
发射平台落在哪里,相关产业往往也会向哪里靠拢。
各地依托发射平台发展航天产业,大致可以分为三种模式。
第一种,是以山东海阳为代表的母港带动模式。
随着海上发射走向常态化,火箭总装、测试、转运和发射保障等环节,逐步向东方航天港周边集中。
截至今年9月,东方航天港已经保障28次海上发射,将175颗卫星送入轨道。海阳落地航空航天项目超过30个,累计吸引投资335亿元。

山东东方航天港
第二种,是以海南文昌为代表的发射场牵引模式。
依托商业航天发射场,文昌的卫星“超级工厂”已经进入试生产,测控系统和海上回收平台也在加快建设。
还有航天科技商业火箭公司、快舟火箭、天兵科技等项目陆续开工,中国星网海南文昌地面站等项目也已落地,产业开始向卫星制造、火箭总装和数据应用延伸。
2025年,文昌国际航天城营收已经突破200亿元。
第三种,是以上海为代表的制造集群补链模式。
上海走的是另一条路,先有卫星制造和星座运营,再补发射服务。
松江聚集了垣信卫星、格思航天等企业,覆盖整星制造、载荷组件、地面终端和应用服务等环节。
格思航天的数字化生产线,最快约1.5天可以生产一颗卫星。按照当地规划,到2027年,松江商业卫星批量制造能力将达到每年300颗。

位于上海松江的格思航天公司
这次发射,已经迈出了“上海造、海上发”的第一步。
上海制造的卫星,在上海附近海域升空。
上海正在建设商业航天火箭星城临沧路码头,计划于2027年3月底完工。
项目建成后,本地总装、港口转运和海上发射将进一步接通。
上海市经济信息化委等四部门印发《上海市关于加快培育商业航天先进制造业集群的若干措施》提出,到2027年,上海商业航天产业规模力争达到1000亿元左右。
标志性产品产业化规模放量,商业火箭总装制造能力每年100发、商业卫星智能制造能力每年1000颗、应用终端批量制造能力每年100万个。
海阳、文昌和上海,走的是三条不同的路。
海阳从母港起步,文昌依靠固定发射场,上海则从制造端补上发射服务。
火箭几分钟就飞走了,围绕发射形成的产业链却可以长期留下来。
当然,这并不意味着每座城市都要建设发射场。
北京没有发射场,却聚集了全国超过70%的民营火箭整箭企业,拥有研发和制造优势。

北京亦庄火箭大街
商业航天的地方竞争,表面看是争发射次数,往深处看,争的是自己在产业链中的位置。
发射点增多只是表象。
当火箭开始追着卫星和订单走,中国商业航天也将从一次次发射,走向常态化运营。





热门跟贴